

از سفرههای کوچک تا اضطرابهای بزرگ؛ سلامت روان ایرانیان چگونه است؟

دلار بالا میرود، مسئولیت پاسکاری میشود؛ درد مردم بالاخره به چه کسی ربط دارد؟
 «یک ملت، دو دولت»، اما نه یک سیاست، زیر سایه حجاب؛ شکاف باکو و آنکارا علنی شدعبداللهی: به این سفر و نحوه توزیع اعتبارات معترضیم؛ سفر قائمپناه خروجی ملموسی نداشت؛ جلسات بینتیجه و فقط وقتگیر بودنوین: نحوه حضور پزشکیان در تبریز غیرعرفی بود؛ مردم مصوبه قابل لمس میخواهند، نه گفتاردرمانیآقای پزشکیان، سفر غیررسمی ممکن بود؛ پس چرا سفر رسمی لغو شد؟ذاکر: دولت برای بهبود معیشت مردم و کنترل بازار ارز و سکه جدیتر عمل کنداسماعیلی: مردم آذربایجان انتطار حضور رئیسجمهور را داشتند؛ مردم از حضورهای نمادین بهرهای نمیبرند؛ مشکلات استان باید حل شودشهسواری: پزشکیان وعده داد در نخستین فرصت بهصورت علنی در جمع مردم آذربایجان شرقی حضور یابدچوپان خراسانی یک کوزه پر از سکه طلای تاریخی کشف و تحویل پلیس داد
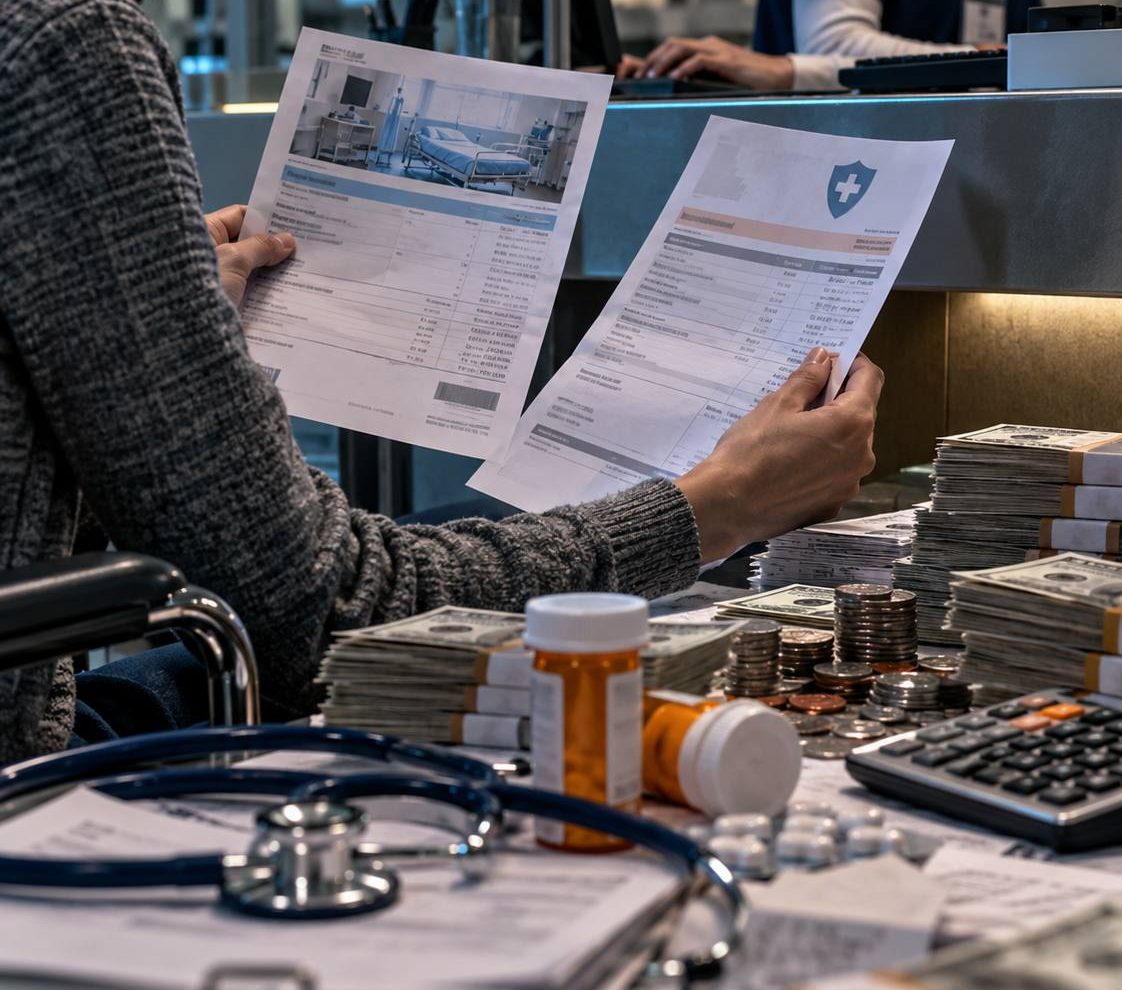
به گزارش آذربایجان آنلاین، سلمان اسحاقی، سخنگوی کمیسیون بهداشت و درمان مجلس، در انتقاد از وضعیت تأمین مالی سلامت گفته است: «۸۰ درصد از هزینه درمان به دوش مردم است.» او در توصیفی تندتر از شرایط سازمانهای بیمهگر نیز گفته است: «بیمههای ما اعلام ورشکستگی کردهاند، ولی به زبان نمیآورند.»
عدد ۸۰ درصدی اعلامشده از سوی سخنگوی کمیسیون بهداشت، بیش از آنکه صرفاً یک رقم آماری باشد، تصویری از فشار فزاینده هزینههای درمان بر خانوارهاست؛ فشاری که در سالهای اخیر با افزایش قیمت دارو، خدمات تشخیصی، جراحی، تجهیزات پزشکی و هزینههای خارج از پوشش بیمه تشدید شده است. وقتی بخش قابل توجهی از هزینه درمان در نهایت از جیب بیمار پرداخت میشود، داشتن بیمه بهتنهایی به معنای برخورداری از حمایت مالی مؤثر نیست.
مسئله اصلی، فاصله میان هزینه واقعی درمان و میزان پوششی است که بیمه در عمل تأمین میکند. بیمار ممکن است حق بیمه پرداخت کند، اما در زمان مراجعه همچنان با فرانشیز، مابهالتفاوت تعرفه، داروی خارج از پوشش، هزینه تجهیزات و خدماتی مواجه شود که باید مستقیماً از جیب خود بپردازد. برای بیماران مزمن و خانوادههایی که به درمانهای مستمر نیاز دارند، مجموع همین پرداختها میتواند به یکی از سنگینترین اقلام هزینه خانوار تبدیل شود.
هدف برنامه هفتم نیز کاهش سهم پرداخت مستقیم مردم از هزینههای سلامت به حداکثر ۳۰ درصد است؛ هدفی که نشان میدهد کاهش فشار درمان بر خانوار، یک تکلیف قانونی و سیاستی است. از این منظر، هشدار ۸۰ درصدی سخنگوی کمیسیون بهداشت را باید نشانهای از عمیقتر شدن فاصله میان هدف قانون و تجربه واقعی بیماران دانست؛ فاصلهای که با بدهی بیمهها، تأخیر در تسویه مطالبات مراکز درمانی و داروخانهها و افزایش مداوم هزینههای سلامت، بیش از گذشته خود را در صورتحساب بیمار نشان میدهد.
این شکاف زمانی بهتر فهمیده میشود که به جای آمار کلان، یک صورتحساب درمان را باز کنیم. بیماری که وارد بیمارستان یا داروخانه میشود با «متوسط پرداخت از جیب کشور» مواجه نیست؛ او باید همان روز سهم خودش از دارو، فرانشیز، خدمات خارج از تعهد بیمه، مابهالتفاوت تعرفه و در برخی موارد تجهیزات پزشکی را پرداخت کند. به همین دلیل، ممکن است سهم مستقیم خانوار در حسابهای ملی مثلاً ۴۰ یا ۵۰ درصد باشد، اما یک بیمار برای یک خدمت مشخص ۷۰، ۸۰ یا حتی تمام هزینه را شخصاً پرداخت کند.
این تفاوت در بخش خصوصی محسوستر است. بسیاری از تعهدات بیمهای بر پایه تعرفههای مصوب محاسبه میشوند، در حالی که هزینه نهایی یک خدمت در بخش خصوصی ممکن است بالاتر باشد. اختلاف میان تعرفه مورد قبول بیمه و رقم واقعی صورتحساب، مستقیماً به بیمار منتقل میشود. بیمه تکمیلی نیز این فاصله را برای همه از بین نمیبرد؛ همه مردم بیمه تکمیلی ندارند و قراردادهای تکمیلی نیز سقف تعهد، فرانشیز و خدمات خارج از پوشش دارند.
اما مهمترین بخش بحران فعلی را باید در منابع بیمهها جستوجو کرد. محمدمهدی ناصحی، مدیرعامل سازمان بیمه سلامت، پیشتر از بدهی حدود ۹۰ هزار میلیارد تومانی این سازمان به مراکز و مؤسسات درمانی خبر داده و گفته بود برخی مطالبات با تأخیر بیش از هشت ماه مواجه شدهاند. او درباره ریشه مشکل نیز تصریح کرده است: «حدود نیمی از منابعی که طبق قانون در بودجه برای سازمان بیمه سلامت پیشبینی میشود، در اختیار ما قرار میگیرد.»
این جمله تصویر روشنتری از مشکل ارائه میکند. بیمه ممکن است روی کاغذ متعهد به پرداخت بخش مشخصی از هزینه درمان باشد، اما اگر منابع مصوب در زمان مقرر به آن نرسد، فاصله میان تعهد و پرداخت واقعی افزایش مییابد. این فاصله نیز در نهایت در سیستم ناپدید نمیشود؛ به شکل بدهی از بیمه به بیمارستان، از بیمارستان به شرکتهای دارویی و تجهیزات پزشکی و از داروخانه به شرکتهای پخش منتقل میشود.
آخرین گزارشهای صنفی نیز از مطالبات سنگین داروخانهها حکایت داشته است. رقم مطالبات داروخانهها از سه بیمه اصلی تا اواخر شهریور در حدود ۸۴.۵ هزار میلیارد تومان اعلام شده و برای برخی بیمهها تأخیرهایی بین پنج تا بیش از ۱۰ ماه گزارش شده است.
در یک اقتصاد تورمی، این تأخیر صرفاً به معنای دریافت دیرتر پول نیست. داروخانه دارو را با قیمت امروز خریداری میکند، نسخه را تحویل بیمار میدهد و سهم بیمه را چند ماه بعد میگیرد؛ اما در زمان دریافت پول ممکن است برای خرید همان دارو به سرمایه بیشتری نیاز داشته باشد. بنابراین ارزش واقعی طلب داروخانه کاهش مییابد و توان آن برای جایگزینی موجودی دارو تحت فشار قرار میگیرد.
همین مسئله میتواند توضیح دهد چرا بخشی از کمبودهای دارویی الزاماً از نبود دارو یا توقف تولید ناشی نمیشود. در برخی موارد، کالا در زنجیره وجود دارد اما نقدینگی لازم برای حرکت آن از تولیدکننده و شرکت پخش به داروخانه کافی نیست.
اسحاقی نیز در اظهارات خود بر همین بخش از مسئله تأکید کرده و کمبود دارو را فقط نتیجه شرایط خارجی ندانسته است. از نگاه او، نحوه تخصیص ارز، بدهی بیمهها، ضعف نظارت و تخلفات احتمالی در داخل زنجیره نیز باید مورد بررسی قرار گیرد.
واقعیت آن است که بازار دارو از چند حلقه بههمپیوسته تشکیل شده است؛ ارز، مواد اولیه، تولید، واردات، قیمتگذاری، شرکت پخش، داروخانه و بیمه. اختلال در هر کدام از این حلقهها ممکن است در آخرین مرحله خود را به شکل پرداخت بیشتر بیمار نشان دهد.
یکی از مهمترین نقاط انتقال هزینه، فاصله میان افزایش قیمت دارو و اصلاح سهم بیمه است. مدیرعامل بیمه سلامت گفته است در شرایط معمول انتظار میرود بیمه بخش عمده هزینه دارو را پوشش دهد، اما وقتی قیمت یا نرخ ارز تغییر میکند، ممکن است مدتی طول بکشد تا تعهد بیمه با قیمت جدید تطبیق پیدا کند.
اثر این تأخیر میتواند بسیار بیشتر از درصد افزایش قیمت دارو باشد. اگر دارویی ۱۰۰ هزار تومان قیمت داشته باشد و بیمه ۷۰ هزار تومان آن را بپردازد، بیمار ۳۰ هزار تومان پرداخت میکند. اگر قیمت دارو به ۱۵۰ هزار تومان برسد اما سهم بیمه موقتاً همان ۷۰ هزار تومان بماند، سهم بیمار به ۸۰ هزار تومان افزایش مییابد. قیمت دارو ۵۰ درصد بالا رفته، اما پرداخت بیمار بیش از دو برابر شده است.
این مثال فرضی، یکی از مهمترین دلایل افزایش احساس فشار درمانی در خانوار را توضیح میدهد؛ تورم سلامت فقط قیمت خدمت را بالا نمیبرد، اگر پوشش بیمه با همان سرعت تعدیل نشود، سهم بیمار با سرعت بیشتری افزایش پیدا میکند.
همین مسئله درباره تعرفه خدمات پزشکی نیز صدق میکند. ثابت ماندن درصد فرانشیز به معنای ثابت ماندن مبلغ پرداختی نیست. اگر هزینه یک خدمت یک میلیون تومان باشد و بیمار ۳۰ درصد آن را بپردازد، سهم او ۳۰۰ هزار تومان است. اگر تعرفه همان خدمت به یک میلیون و ۵۰۰ هزار تومان برسد، بدون هیچ تغییری در درصد فرانشیز، پرداخت بیمار به ۴۵۰ هزار تومان خواهد رسید.
بنابراین برای ارزیابی واقعی وضعیت بیمه، اعلام درصد پوشش کافی نیست؛ باید دید مبلغ نهایی پرداختی خانوار چه میزان افزایش یافته است.
فشار بر بیماران مزمن، خاص و صعبالعلاج از این هم بیشتر است. هزینه بیماری برای این خانوارها یک پرداخت مقطعی نیست، بلکه هر ماه در قالب دارو، آزمایش، تصویربرداری و مراجعه تخصصی تکرار میشود. حتی فرانشیزی که برای یک مراجعه محدود به نظر میرسد، در پایان سال میتواند به رقم سنگینی تبدیل شود.
صندوق بیماران خاص و صعبالعلاج برای کاهش همین فشار شکل گرفته است، اما در سال جاری میان اعتبار مصوب و منابع مورد نیاز آن فاصله وجود دارد. در بودجه ۱۴۰۵ حدود ۱۶ هزار میلیارد تومان برای این صندوق پیشبینی شده، در حالی که سازمان بیمه سلامت نیاز منابع آن را دستکم حدود ۲۸.۸ هزار میلیارد تومان برآورد کرده است.
فاصله میان این دو رقم حدود ۱۲.۸ هزار میلیارد تومان است. اگر منابع متناسب با نیاز واقعی تأمین نشود، دامنه یا عمق حمایت محدود خواهد شد و بخش دیگری از هزینه دوباره به بیمار بازمیگردد.
مسئله مهم دیگر تفاوت میان «اعتبار مصوب» و «اعتبار پرداختشده» است. برای بیمار، رقم نوشتهشده در قانون بودجه ارزشی ندارد اگر پول آن با ماهها تأخیر به سازمان بیمهگر برسد. همانطور که برای داروخانه، طلب ثبتشده از بیمه تا زمانی که نقد نشده، امکان خرید موجودی تازه ایجاد نمیکند.
در واقع، بحران مالی بیمهها را باید بیشتر از آنکه مسئله کمبود مطلق پول دانست، مسئله ناهماهنگی میان زمان و میزان ورود منابع با رشد سریع تعهدات دانست. قیمت دارو و تجهیزات بالا میرود، تعرفه خدمات افزایش مییابد و تعهدات بیمه ادامه دارد؛ اگر منابع با همان سرعت رشد نکنند، ناترازی ایجاد میشود.
این ناترازی سه خروجی محتمل دارد: بدهی بیمهها افزایش مییابد، دامنه پوشش محدودتر میشود یا سهم بیشتری از هزینه به بیمار منتقل میشود. در بسیاری از موارد نیز هر سه مسیر به طور همزمان دیده میشوند.
اینجاست که معنای واقعی عبارت «بیمه هست، اما پوشش کافی نیست» روشن میشود. داشتن بیمه با داشتن حفاظت مالی مؤثر یکسان نیست.
ممکن است فرد در سامانه بهعنوان بیمهشده ثبت شده باشد، اما برای داروی اصلی بیماری، تجهیزات جراحی یا خدمت تخصصی خود همچنان پرداخت سنگینی داشته باشد.
در اقتصاد سلامت، گستردگی پوشش تنها یکی از شاخصهاست. دو سؤال دیگر نیز اهمیت دارند: چه خدماتی تحت پوششاند و چه سهمی از هزینه هر خدمت را بیمه میپردازد؟ اگر جمعیت زیادی بیمه باشند اما بسته خدمات محدود یا سهم پرداخت بیمار بالا باشد، پوشش اسمی گسترده الزاماً به حفاظت مالی منجر نمیشود.
برخی مطالعات داخلی نیز همین مسئله را نشان دادهاند. در بررسیهایی بر خانوارهای بیمهشده، همچنان بخشی از خانوادهها با «هزینههای کمرشکن سلامت» مواجه بودهاند؛ یعنی هزینه درمان سهمی از توان مالی آنها را مصرف کرده که زندگی اقتصادی خانوار را تحت تأثیر قرار داده است.
این موضوع فقط یک شاخص رفاهی نیست. وقتی هزینه درمان از توان خانوار فراتر میرود، نخستین واکنش میتواند کاهش یا تعویق مصرف خدمات باشد؛ بیمار نسخه را کامل تهیه نمیکند، آزمایش را عقب میاندازد یا مراجعه بعدی را به تأخیر میاندازد.
در این مرحله، مشکل مالی به مشکل پزشکی تبدیل میشود. درمانی که به دلیل نداشتن پول عقب افتاده، ممکن است چند ماه بعد با بیماری پیشرفتهتر و هزینهای بسیار بیشتر به نظام سلامت بازگردد.
به همین دلیل، کاهش پرداخت از جیب فقط حمایت از درآمد خانوار نیست؛ بخشی از سیاست سلامت عمومی نیز محسوب میشود.
اکنون عدد ۸۰ درصدی سخنگوی کمیسیون بهداشت یک مطالبه روشن را متوجه وزارت بهداشت و بیمههای پایه کرده است. اگر این رقم مربوط به گروهی مشخص از خدمات یا بیماران است، باید جامعه آماری و مبنای محاسبه آن اعلام شود. در مقابل، اگر شاخص ملی پرداخت از جیب رقم دیگری است، دولت باید تازهترین حسابهای ملی سلامت را منتشر کند و نشان دهد سهم خانوار، بیمه پایه، دولت و سایر منابع از هزینه سلامت دقیقاً چقدر است.
همزمان، وضعیت بدهی بیمهها نیز باید با جزئیات منتشر شود؛ اینکه هر سازمان چه میزان به داروخانهها، بیمارستانها و مراکز تشخیصی بدهکار است، متوسط زمان تسویه چقدر است و چه میزان از اعتبارات مصوب هنوز تخصیص نیافته است.
بدون این شفافیت، مناقشه بر سر هزینه درمان به جنگ اعداد تبدیل میشود؛ نماینده مجلس از ۸۰ درصد سخن میگوید، وزارت بهداشت عدد دیگری ارائه میکند و در این میان بیمار همچنان صورتحساب را پرداخت میکند.
مسئله اصلی نظام سلامت امروز اثبات یا رد یک عدد نیست. حتی اگر سهم ملی پرداخت از جیب بسیار کمتر از ۸۰ درصد باشد، بدهی دهها هزار میلیارد تومانی بیمهها، مطالبات سنگین داروخانهها و فاصله منابع صندوق بیماران خاص با نیاز برآوردشده نشان میدهد تأمین مالی سلامت با یک شکاف واقعی روبهرو است.
هدف برنامه هفتم نیز روشن است: سهم مستقیم مردم باید به حداکثر ۳۰ درصد برسد. بنابراین معیار موفقیت نه مقایسه با عدد ۸۰ درصد، بلکه حرکت واقعی به سمت همین هدف است.
در نهایت، بیمه زمانی کارکرد خود را انجام داده که بیماری برای یک خانواده به بحران اقتصادی تبدیل نشود. تعداد بیمهشدگان، بودجه مصوب و درصدهای اعلامی زمانی معنا پیدا میکنند که در لحظه پرداخت، سهمی از هزینه را واقعاً از دوش بیمار بردارند.
برای مردم، سؤال نهایی بسیار سادهتر از تمام این محاسبات است: وقتی نسخه روی پیشخوان داروخانه یا صورتحساب بیمارستان روی میز قرار میگیرد، بیمه چقدر میپردازد و چقدر برای خانواده باقی میماند؟
تا زمانی که پاسخ این سؤال برای بخش قابل توجهی از بیماران «بیش از توان خانواده» باشد، بحران پرداخت از جیب حل نشده است.

از عراق تا ایران؛ استارلینک پشت مرزهای ایران؛ فناوری تازه یا چالش جدید حاکمیت دیجیتال؟

دردسر جدید مردم با هوشمند سازی کارت سوخت جایگاهها ؛ صفهای طولانی بنزین در راه است؟


سبد معیشت ۶۷ درصد گران شد؛ کالابرگ هنوز یک میلیون تومان و تنها ۲۶ درصد را پوشش میدهد

دروازهبان تراکتور مقابل ستارههای الهلال و الاهلی؛ بیرانوند نامزد بهترین بازیکن سال آسیا شد!

جناب قلعهنویی؛ نیمکت تیم ملی جای بهانهتراشی نیست! اگر به قهرمانی آسیا اعتقاد نداری، کنار برو!


بیرانوند از تراکتوریها عذرخواهی کرد؛ حرفهایم از سر دلسوزی بود


دیدگاهتان را بنویسید