

از سفرههای کوچک تا اضطرابهای بزرگ؛ سلامت روان ایرانیان چگونه است؟

دلار بالا میرود، مسئولیت پاسکاری میشود؛ درد مردم بالاخره به چه کسی ربط دارد؟
 عمادیمقدم: تصمیم حمله مجدد به ایران قطعی است؛ پالس مذاکره فقط جنگ را جلو میاندازدکولیوند: باور دارم شهید رئیسی ترور شد؛ لوکیشنها اشتباه بود و صحنه برایم عادی نبودوزیر دفاع: جنگنده سنگین بومی ایران سال آینده پرواز میکند«حمید رسایی را آزاد کنید»؛ تبلیغ عجیب در فیلترشکنها برای آزادی شخصی که مخالف اینترنت آزاد بود!وقتی یک هنرمند، صدای بغض فروخورده یک ملت میشودامیر تتلو: نام آهنگ بعدیام، پهلوی خر کیه هستش!دورهمی مرگبار در جنوب تهران جان دو دختر نوجوان گرفت!جاده چالوس فردا ۱۵ ساعت بسته میشود!
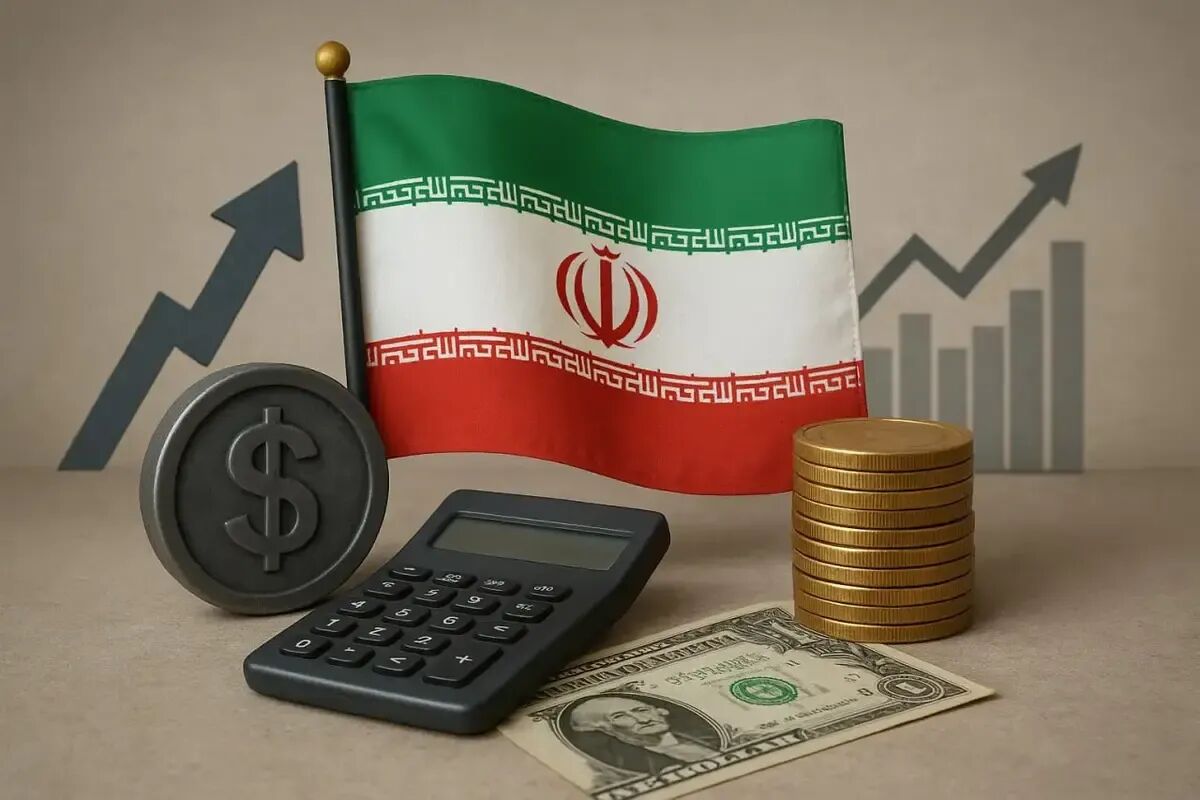
به گزارش آذربایجان آنلاین، وقتی قیمت داراییها بالا میرود، ممکن است در نگاه اول به نظر برسد خانوارها ثروتمندتر شدهاند؛ اما واقعیت زندگی روزمره میتواند تصویر متفاوتی داشته باشد.
خانهای که سالها قبل ۵۰۰ میلیون تومان خریداری شده و امروز ۱۰ میلیارد تومان ارزش دارد، روی کاغذ ۲۰ برابر گرانتر شده است، اما درآمد صاحبخانه الزاماً ۲۰ برابر نشده است. او نمیتواند برای پرداخت هزینههای ماهانه، بخشی از خانهای را که در آن زندگی میکند بفروشد.
به همین دلیل، افزایش ارزش اسمی دارایی همیشه به معنای افزایش قدرت خرید نیست. ممکن است خانوادهای صاحب خانهای میلیاردی، خودرویی گران و مقداری طلای ارزشمند باشد، اما برای پرداخت هزینههای جاری همچنان با فشار مالی روبهرو شود.
طلای روز مبادا، خرج همین روزها شد
وقتی درآمد دیگر کفاف هزینهها را نمیدهد، نخستین پشتوانهای که ممکن است به کمک خانواده بیاید، پسانداز است.
برای بسیاری از خانوارها، خرید چند گرم طلا یا سکه طی سالها نوعی ذخیره مالی بوده؛ پولی که قرار بوده در روز مبادا به کار بیاید. اما وقتی هزینههای ضروری دائماً افزایش پیدا میکند، روز مبادا دیگر یک اتفاق استثنایی نیست و ممکن است هر ماه تکرار شود.
در چنین شرایطی، طلا بهتدریج از یک پشتوانه برای آینده به منبع تأمین هزینههای امروز تبدیل میشود؛ برای اجاره، درمان، بدهی، تحصیل فرزند یا سایر هزینههای ضروری.
خودرو گران شده، اما نگهداریاش سختتر
افزایش قیمت خودرو نیز لزوماً به معنای بهتر شدن وضعیت مالک آن نیست.
خودرویی که سالها قبل با قیمت بسیار پایینتری خریداری شده، امروز ممکن است ارزش بالایی داشته باشد؛ اما هزینه قطعات، تعمیرات، بیمه، لاستیک و سوخت نیز فشار بیشتری به بودجه خانوار وارد میکند.
در نتیجه، ممکن است خانوادهای صاحب خودرویی ارزشمند باشد، اما توان نگهداری از آن را نداشته باشد. در چنین شرایطی، فروش خودرو الزاماً تصمیمی برای کسب سود نیست؛ گاهی راهی برای تأمین نقدینگی یا کاهش هزینههای خانوار است.
سبد خرید آرامآرام کوچک میشود
فشار اقتصادی همیشه با یک تصمیم بزرگ خودش را نشان نمیدهد. گاهی از حذف یک شام در رستوران شروع میشود، بعد سفر کنار گذاشته میشود، خرید لباس به تعویق میافتد و خرید لوازم جدید خانه جای خود را به تعمیر وسایل قدیمی میدهد.
مرحله بعد، کوچک شدن خود سبد مصرفی است؛ بسته کوچکتر، برند ارزانتر، خرید کمتر و حذف برخی اقلام از فهرست خرید.
خانواده همچنان خرید میکند، اما مقدار، کیفیت و تنوع خرید تغییر کرده است.
در این میان، برخی اقلام غذایی نیز ممکن است از سفره حذف یا مصرفشان کمتر شود. کاهش مصرف گوشت، ماهی، مغزها، برخی لبنیات و میوهها میتواند بخشی از تلاش خانوار برای هماهنگ کردن هزینهها با درآمد محدود باشد.
بنابراین فشار اقتصادی فقط در قیمت کالا دیده نمیشود؛ در انتخابهای محدودتر خانواده هم خودش را نشان میدهد.
بعضی هزینهها حذف نمیشوند؛ عقب میافتند
وقتی بودجه خانوار محدود میشود، همه هزینهها امکان حذف شدن ندارند. غذا و مسکن همچنان باید پرداخت شوند؛ بنابراین فشار معمولاً به هزینههایی منتقل میشود که میتوان آنها را به تعویق انداخت.
درمانهای غیرفوری، دندانپزشکی، کلاس زبان، ورزش و آموزش خصوصی ممکن است به فردا موکول شوند.
یک مراجعه پزشکی عقب میافتد، درمان دندان نیمهکاره میماند یا کلاس آموزشی فرزند حذف میشود.
اما هزینهای که امروز پرداخت نشده، لزوماً از بین نرفته است؛ ممکن است در آینده با هزینه بیشتری به خانواده برگردد.
تعمیر به جای تعویض
وقتی قدرت خرید کاهش پیدا میکند، عمر وسایل خانه و کالاهای شخصی هم طولانیتر میشود.
یخچال تعمیر میشود، موبایل با تعویض باتری یا صفحه دوباره مورد استفاده قرار میگیرد، کفش تعمیر میشود و لباسها مدت بیشتری در خانه میمانند.
تعمیر در بسیاری از موارد از خرید کالای جدید ارزانتر است؛ اما وقتی این انتخاب از سر اجبار باشد، معنای دیگری پیدا میکند.
خانواده دیگر نمیتواند هر زمان وسیلهای فرسوده شد، بهراحتی آن را با کالای جدید جایگزین کند.
اول پسانداز تمام میشود؛ بعد نوبت داراییهاست
فشار مالی زمانی جدیتر میشود که درآمد دیگر هزینههای امروز را هم پوشش ندهد.
خانواده ابتدا سراغ پسانداز میرود. بعد ممکن است طلا یا داراییهای کوچکتر فروخته شود. اگر کسری ادامه پیدا کند، فروش خودرو یا تغییر خانه نیز میتواند به یکی از گزینههای پیشروی خانوار تبدیل شود.
در طرف دیگر، بدهی هم افزایش پیدا میکند؛ قرض، وام یا خرید اقساطی میتواند برای تأمین هزینههای جاری وارد زندگی خانواده شود.
در این وضعیت، خانوار همزمان با کاهش دارایی و افزایش تعهدات مالی روبهرو میشود.
یک اتفاق پیشبینینشده مانند بیماری، بیکاری یا تعمیر سنگین خودرو نیز میتواند فشار بیشتری به چنین خانوادهای وارد کند.
ثروت روی کاغذ؛ فشار در زندگی
تناقض اصلی اینجاست: خانه گرانتر شده، خودرو ارزش بیشتری پیدا کرده و طلا نیز دارایی باارزشتری شده است؛ اما اگر درآمد همپای هزینهها رشد نکرده باشد، خانوار میتواند همزمان با افزایش ارزش دارایی، قدرت خرید و کیفیت زندگی خود را از دست بدهد.
زندگی در چنین شرایطی آرامآرام کوچک میشود.
سفر حذف میشود، رستوران کنار گذاشته میشود، خرید لباس عقب میافتد، مصرف برخی اقلام غذایی کاهش پیدا میکند، درمان به تعویق میافتد، وسایل به جای تعویض تعمیر میشوند و پساندازی که قرار بود پشتوانه آینده باشد، خرج امروز میشود.
و اگر این فشار ادامه پیدا کند، نوبت به فروش داراییها میرسد.
در چنین شرایطی، مسئله فقط این نیست که یک خانواده چقدر دارایی دارد؛ مسئله این است که این دارایی تا چه زمانی میتواند بدون تبدیل شدن به پول نقد، پشتوانه زندگی خانواده باقی بماند.


از عراق تا ایران؛ استارلینک پشت مرزهای ایران؛ فناوری تازه یا چالش جدید حاکمیت دیجیتال؟

دردسر جدید مردم با هوشمند سازی کارت سوخت جایگاهها ؛ صفهای طولانی بنزین در راه است؟


انتخابات فیفا جذاب شد؛ دیوید بکام ممکن است مقابل اینفانتینو بایستد

دروازهبان تراکتور مقابل ستارههای الهلال و الاهلی؛ بیرانوند نامزد بهترین بازیکن سال آسیا شد!

جناب قلعهنویی؛ نیمکت تیم ملی جای بهانهتراشی نیست! اگر به قهرمانی آسیا اعتقاد نداری، کنار برو!




دیدگاهتان را بنویسید