

از سفرههای کوچک تا اضطرابهای بزرگ؛ سلامت روان ایرانیان چگونه است؟

دلار بالا میرود، مسئولیت پاسکاری میشود؛ درد مردم بالاخره به چه کسی ربط دارد؟
 رضوانی: در سفر اخیر ۳ همت به انتقال آب ارس اختصاص یافت؛ ابرپروژه ۲۵ همتی با این روند ۱۰ سال طول میکشد!«یک ملت، دو دولت»، اما نه یک سیاست، زیر سایه حجاب؛ شکاف باکو و آنکارا علنی شدعبداللهی: به این سفر و نحوه توزیع اعتبارات معترضیم؛ سفر قائمپناه خروجی ملموسی نداشت؛ جلسات بینتیجه و فقط وقتگیر بودنوین: نحوه حضور پزشکیان در تبریز غیرعرفی بود؛ مردم مصوبه قابل لمس میخواهند، نه گفتاردرمانیآقای پزشکیان، سفر غیررسمی ممکن بود؛ پس چرا سفر رسمی لغو شد؟ذاکر: دولت برای بهبود معیشت مردم و کنترل بازار ارز و سکه جدیتر عمل کنداسماعیلی: مردم آذربایجان انتطار حضور رئیسجمهور را داشتند؛ مردم از حضورهای نمادین بهرهای نمیبرند؛ مشکلات استان باید حل شودشهسواری: پزشکیان وعده داد در نخستین فرصت بهصورت علنی در جمع مردم آذربایجان شرقی حضور یابد
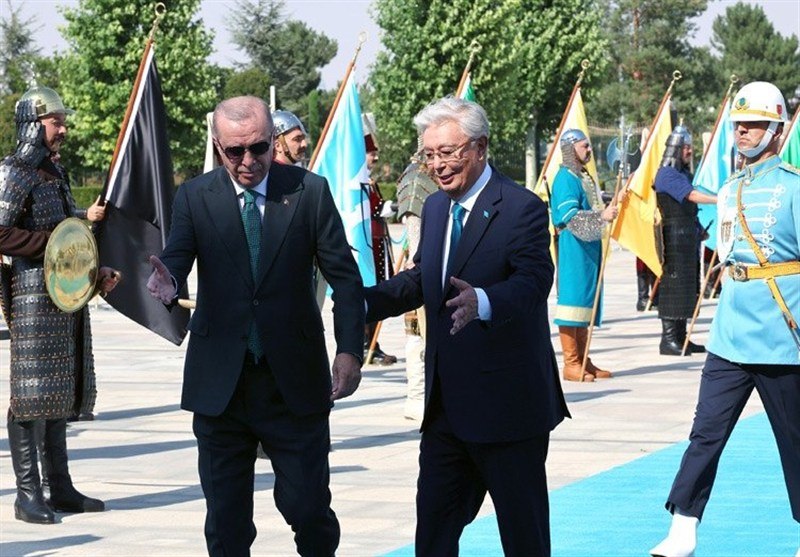
به گزارش آذربایجان آنلاین، افزایش اختلالات در مسیرهای انتقال نفت قزاقستان، بار دیگر توجه کارشناسان انرژی ترکیه را به ظرفیتهای مسیر دریای خزر و نقش احتمالی آنکارا در انتقال نفت این کشور جلب کرده است.
برخی کارشناسان معتقدند ترکیه میتواند سهم بیشتری در انتقال نفت قزاقستان داشته باشد؛ با این حال، این مسیر تنها به انتقال نفت محدود نمیشود و توسعه ارتباطات ریلی، کریدور میانی، تجارت، انرژی و زیرساختهای ارتباطی میان آسیای مرکزی، جمهوری آذربایجان و ترکیه را نیز در بر میگیرد.
در این میان، بندر جیحان ترکیه میتواند نقشی فراتر از یک پایانه نفتی پیدا کند و به مرکزی برای ذخیرهسازی، پالایش، تجارت و خدمات انرژی در شرق مدیترانه تبدیل شود.
روابط اقتصادی ترکیه و قزاقستان نیز در سالهای اخیر گسترش یافته است. حجم مبادلات تجاری دو کشور در سال ۲۰۲۵ به حدود ۱۰ میلیارد دلار نزدیک شد و بیش از سه هزار شرکت با سرمایه ترکیه در اقتصاد قزاقستان فعالیت دارند.
قزاقستان یکی از مهمترین تولیدکنندگان نفت در منطقه است و بخش قابل توجهی از صادرات نفت خود را از طریق خط لوله کنسرسیوم کاسپین یا CPC به بندر نووروسیسک روسیه در دریای سیاه منتقل میکند.
حدود ۸۰ درصد نفت صادراتی قزاقستان از طریق این مسیر جابهجا میشود و همین وابستگی، آستانه را به سمت افزایش مسیرهای جایگزین سوق داده است. در این میان، انتقال نفت از بندر آکتائو در ساحل خزر به جمهوری آذربایجان و سپس از طریق خط لوله باکو ـ تفلیس ـ جیحان، اهمیت بیشتری پیدا کرده است.
با وجود این، انتقال حجم گسترده نفت قزاقستان از مسیر ترکیه به سادگی امکانپذیر نیست. ظرفیت بندر آکتائو، امکانات بارگیری نفتکشها در دریای خزر و ظرفیتهای موجود در مسیر انتقال، از جمله محدودیتهای این طرح به شمار میروند.
همچنین نفت قزاقستان باید پس از انتقال از دریای خزر وارد شبکه باکو ـ تفلیس ـ جیحان شود که این خط لوله نیز ظرفیت و ملاحظات عملیاتی خاص خود را دارد. تفاوت در کیفیت نفت و مسائل مربوط به اختلاط محمولهها نیز از دیگر چالشهای فنی این مسیر عنوان شده است.
هزینه حملونقل دریایی در خزر، شرایط جوی، ظرفیت ناوگان نفتکش و امکانات بنادر آکتائو و باکو نیز میتواند هزینه انتقال نفت قزاقستان به ترکیه را افزایش دهد؛ به همین دلیل این مسیر در شرایط فعلی نمیتواند جایگزین سریع و کامل CPC شود.
از سوی دیگر، کاهش وابستگی قزاقستان به مسیرهای روسیه از نظر ژئوپلیتیکی نیز حساسیتهایی ایجاد میکند. هرگونه تغییر جدی در مسیر صادرات نفت قزاقستان میتواند بر روابط میان آستانه، مسکو، باکو و آنکارا اثر بگذارد.
بر این اساس، سناریوی واقعبینانه برای ترکیه در کوتاهمدت، حذف مسیر CPC نیست؛ بلکه ایجاد یک مسیر مکمل برای انتقال بخشی از نفت قزاقستان و کاهش آسیبپذیری این کشور در برابر اختلالات احتمالی است.
برآوردهای مطرحشده نشان میدهد در صورت افزایش مشکلات در مسیر CPC، انتقال نفت قزاقستان از مسیر باکو ـ تفلیس ـ جیحان میتواند از حدود ۱.۴ میلیون تن به حدود ۲.۲ میلیون تن افزایش یابد؛ افزایشی که برای ترکیه اهمیت دارد اما هنوز یک تحول اساسی در بازار انرژی منطقه محسوب نمیشود.
در سناریوی بلندمدتتر، افزایش سرمایهگذاری آستانه و باکو در زیرساختهای انتقال میتواند حجم نفت عبوری از این مسیر را به دهها میلیون تن نزدیک کند و جایگاه ترکیه و بندر جیحان را در تجارت انرژی شرق مدیترانه ارتقا دهد.
با این حال، واکنش احتمالی روسیه و افزایش هزینههای سیاسی و تجاری ناشی از کاهش وابستگی قزاقستان به مسیرهای روسیه، همچنان یکی از مهمترین عوامل تعیینکننده آینده این مسیر خواهد بود.

از عراق تا ایران؛ استارلینک پشت مرزهای ایران؛ فناوری تازه یا چالش جدید حاکمیت دیجیتال؟

دردسر جدید مردم با هوشمند سازی کارت سوخت جایگاهها ؛ صفهای طولانی بنزین در راه است؟


سبد معیشت ۶۷ درصد گران شد؛ کالابرگ هنوز یک میلیون تومان و تنها ۲۶ درصد را پوشش میدهد

دروازهبان تراکتور مقابل ستارههای الهلال و الاهلی؛ بیرانوند نامزد بهترین بازیکن سال آسیا شد!

جناب قلعهنویی؛ نیمکت تیم ملی جای بهانهتراشی نیست! اگر به قهرمانی آسیا اعتقاد نداری، کنار برو!


بیرانوند از تراکتوریها عذرخواهی کرد؛ حرفهایم از سر دلسوزی بود



دیدگاهتان را بنویسید