

از سفرههای کوچک تا اضطرابهای بزرگ؛ سلامت روان ایرانیان چگونه است؟

دلار بالا میرود، مسئولیت پاسکاری میشود؛ درد مردم بالاخره به چه کسی ربط دارد؟
 «یک ملت، دو دولت»، اما نه یک سیاست، زیر سایه حجاب؛ شکاف باکو و آنکارا علنی شدعبداللهی: به این سفر و نحوه توزیع اعتبارات معترضیم؛ سفر قائمپناه خروجی ملموسی نداشت؛ جلسات بینتیجه و فقط وقتگیر بودنوین: نحوه حضور پزشکیان در تبریز غیرعرفی بود؛ مردم مصوبه قابل لمس میخواهند، نه گفتاردرمانیآقای پزشکیان، سفر غیررسمی ممکن بود؛ پس چرا سفر رسمی لغو شد؟ذاکر: دولت برای بهبود معیشت مردم و کنترل بازار ارز و سکه جدیتر عمل کنداسماعیلی: مردم آذربایجان انتطار حضور رئیسجمهور را داشتند؛ مردم از حضورهای نمادین بهرهای نمیبرند؛ مشکلات استان باید حل شودشهسواری: پزشکیان وعده داد در نخستین فرصت بهصورت علنی در جمع مردم آذربایجان شرقی حضور یابدچوپان خراسانی یک کوزه پر از سکه طلای تاریخی کشف و تحویل پلیس داد
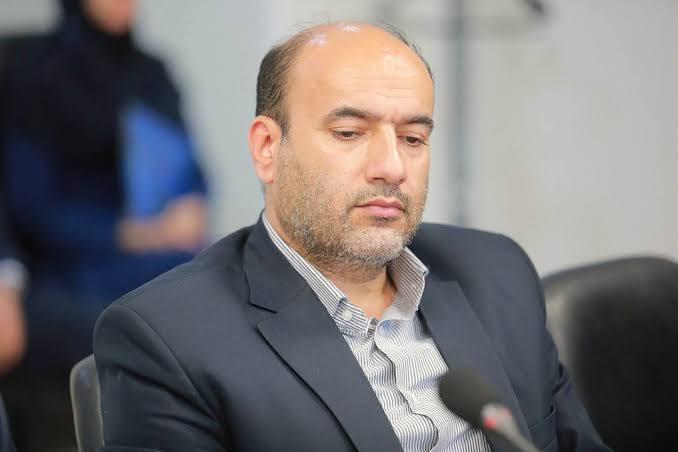
به گزارش آذربایجان آنلاین، علیرضا نثاری در گفتوگوی اختصاصی درباره افزایش مداوم هزینه ساخت در طرح نهضت ملی مسکن و نامشخصبودن قیمت نهایی برخی واحدها اظهار کرد: یکی از ویژگیها و در عین حال مشکلات نهضت ملی مسکن، متقاضیمحور بودن این طرح است.
وی افزود: در این طرح، دولت زمین را در اختیار متقاضی قرار میدهد و تسهیلات بانکی نیز بهصورت مرحلهای و متناسب با پیشرفت فیزیکی پروژه پرداخت میشود، اما بخش باقیمانده منابع مورد نیاز برای تکمیل واحدها باید از محل آورده متقاضیان تأمین شود.
رئیس کمیته مسکن مجلس برای توضیح نحوه تأمین مالی پروژهها گفت: فرض کنید یک پروژه هزار واحدی وجود دارد. دستگاه اجرایی متولی، اقساطی را برای متقاضیان تعیین و در مراحل مختلف فراخوان واریز صادر میکند تا پروژه بتواند براساس منابع جمعآوریشده پیش برود.
نثاری ادامه داد: مشکل زمانی ایجاد میشود که بخش قابل توجهی از متقاضیان مبالغ اعلامشده را در موعد مقرر پرداخت نمیکنند. ممکن است دلیل آن نداشتن نقدینگی یا مشکلات شدید مالی خانوارها باشد، اما در نهایت نتیجه آن بر کل پروژه اثر میگذارد.
وی توضیح داد: در پروژهای که واحدها بهصورت همزمان ساخته میشوند، نمیتوان یک بخش را برای متقاضیای که پول واریز کرده جلو برد و واحد دیگر را متوقف نگه داشت. به همین دلیل، عدم واریز بهموقع بخشی از متقاضیان بهتدریج سرعت پیشرفت فیزیکی کل پروژه را کاهش میدهد.
عضو کمیسیون عمران مجلس تأکید کرد: متقاضی نیز باید تعهدات خود را در زمان مقرر انجام دهد تا مجموع منابع لازم در اختیار پروژه قرار گیرد و ساخت واحدها طبق برنامه پیش برود.
وی گفت: عدم پیشرفت پروژه در موعد مقرر دو زیان مستقیم برای متقاضیان دارد؛ نخست اینکه زمان تحویل واحد به عقب میافتد و دوم اینکه هرچه ساخت پروژه طولانیتر شود، قیمت تمامشده هر مترمربع نیز افزایش پیدا میکند.
نثاری افزود: در چنین شرایطی، همان متقاضی که قرار است واحد را تحویل بگیرد، در نهایت ناچار میشود هزینه بیشتری بپردازد، زیرا فاصله زمانی ایجادشده با افزایش قیمت مصالح، دستمزد و دیگر هزینههای ساخت همراه میشود.
وی تأکید کرد: در بررسی مشکلات نهضت ملی مسکن نباید نقش متقاضیان را کاملاً نادیده گرفت؛ همانطور که دستگاههای اجرایی مسئول نیز موظفاند با جدیت و توان کافی پروژهها را در موعد مقرر پیش ببرند.
رئیس کمیته مسکن مجلس گفت: وقتی پروژههای مختلف کشور را بررسی میکنیم و درباره علت نارضایتی مردم یا تأخیر در تحویل واحدها تحقیق میکنیم، بخشی از مشکل به همین زنجیره تأمین منابع بازمیگردد.
بانکها هم در کندی پروژهها سهم دارند
نثاری در ادامه تأکید کرد که همه تأخیرها را نمیتوان به متقاضیان نسبت داد و گفت: در برخی پروژهها مردم اقساط خود را بهموقع واریز کردهاند، اما باز هم پیشرفت فیزیکی پروژه پایین بوده است.
وی افزود: یکی از دلایل این وضعیت، تأخیر در آزادسازی اقساط تسهیلات بانکی است. بانک مسکن یا سایر بانکهای عامل باید متناسب با پیشرفت پروژه، سهم تسهیلات را آزاد و به پروژه تزریق کنند، اما در بعضی موارد این پرداخت با تأخیر انجام میشود.
عضو کمیسیون عمران مجلس ادامه داد: همین تأخیر در پرداخت تسهیلات بانکی نیز باعث میشود پروژه عقب بیفتد و در فاصله ایجادشده، تورم اثر خود را بر هزینه ساخت بگذارد.
نثاری اظهار کرد: اگر منابع بانکی در موعد مقرر پرداخت نشود، حتی زمانی که مردم آورده خود را واریز کردهاند، پروژه با کمبود منابع روبهرو میشود و افزایش قیمت مصالح نیز هزینه نهایی را بالاتر میبرد.
وی یکی دیگر از عوامل افزایش هزینه ساخت را تورم عمومی کشور دانست و گفت: ممکن است متقاضی پول خود را سر موعد پرداخت کرده باشد، بانک نیز بخشی از منابع را تأمین کند، اما قیمت یک قلم مصالح ساختمانی در فاصله کوتاهی ۵۰ درصد افزایش پیدا کند.
رئیس کمیته مسکن مجلس افزود: بنابراین حتی در شرایطی که همه طرفها بخشی از تعهدات خود را انجام دهند، تورم میتواند هزینه نهایی پروژه را افزایش دهد و برنامه مالی اولیه را برهم بزند.
نثاری با اشاره به اهمیت پرداخت بهموقع آوردهها گفت: برآورد من این است که اگر متقاضیان اقساط خود را سر موعد پرداخت کنند، بخش قابل توجهی از پروژهها، حداقل حدود ۷۰ تا ۷۵ درصد آنها، میتوانند در زمان مناسبتری به نتیجه برسند.
بانکها باید ۲۰ درصد تسهیلات خود را به مسکن اختصاص دهند
عضو کمیسیون عمران مجلس در بخش دیگری از این گفتوگو درباره عملکرد بانکها در اجرای تکالیف قانونی حوزه مسکن اظهار کرد: در بند ۵ ماده ۴ قانون جهش تولید مسکن تصریح شده که بانکها موظفاند ۲۰ درصد از تسهیلات پرداختی سالانه خود را به حوزه مسکن اختصاص دهند.
نثاری توضیح داد: معنای این حکم این است که هر بانکی هر میزان تسهیلات در طول یک سال پرداخت میکند، یکپنجم آن باید در حوزه تسهیلات مسکن قرار گیرد.
وی افزود: وقتی عملکرد بانکها براساس آمارهای دیوان محاسبات، بانک مرکزی و سایر دستگاههای نظارتی بررسی میشود، مشخص شده که این تکلیف در موارد متعددی بهطور کامل اجرا نشده است.
رئیس کمیته مسکن مجلس گفت: به همین دلیل، کمیته مسکن و کمیسیون عمران براساس قانون، سهم هر بانک از تکلیف تسهیلاتی را مشخص کردهاند تا معلوم شود هر بانک چه میزان باید پرداخت میکرد و چه مقدار از تعهد خود را انجام نداده است.
نثاری ادامه داد: این بررسیها برای سالهای مختلف انجام شد و در یکی از جمعبندیها، میزان تسهیلاتی که باید توسط بانکها پرداخت میشد اما پرداخت نشده بود، به رقمی نزدیک به ۲۳۲ هزار میلیارد تومان رسید.
وی افزود: این رقم براساس سهم بانکها از اجرای تکلیف قانونی محاسبه شده و نشان میدهد بخش قابل توجهی از منابعی که باید به حوزه مسکن وارد میشد، در موعد مقرر پرداخت نشده است.
عضو کمیسیون عمران مجلس گفت: طبق قانون برای عدم اجرای این تکلیف، ضمانت اجرایی نیز در نظر گرفته شده و قرار بود مبالغ مربوط از بانکهایی که سهم خود را پرداخت نکردهاند وصول و به صندوق ملی مسکن واریز شود.
شکایت بانکها، وصول جرایم را با مشکل روبهرو کرد
نثاری درباره دلایل اجرا نشدن کامل این بخش از قانون اظهار کرد: یکی از مشکلات این بود که برخی بانکها نسبت به برداشت مبالغ و اعمال جریمه به دیوان عدالت اداری شکایت کردند.
وی افزود: در پی این شکایتها، برخی آرا صادر شد که باعث بازگشت مبالغ برداشتشده شد و همین مسئله اجرای کامل ضمانت اجرایی قانون را با مشکل مواجه کرد.
رئیس کمیته مسکن مجلس گفت: باوجود اینکه حکم مربوط به تکلیف بانکها در قانون پیشبینی شده بود، دفاعیات حقوقی بانکها و روند شکایتها موجب شد اجرای این بخش از قانون با مانع روبهرو شود.
نثاری تأکید کرد: یکی از دلایل اینکه نتوانستیم جرایم بانکهای متخلف را بهطور کامل وصول کنیم، همین فرایندهای حقوقی و بازگشت بخشی از مبالغ بود.
وی در ادامه به مسئله میزان اقساط تسهیلات نیز اشاره کرد و گفت: عامل دیگری که بر استقبال مردم از تسهیلات اثر گذاشته، نرخ سود و مبلغ اقساط وامهای پرداختی بوده است.
عضو کمیسیون عمران مجلس با اشاره به تسهیلاتی در حدود ۶۵۰ میلیون تومان افزود: اقساط چنین وامهایی برای برخی خانوارها سنگین بوده و همه متقاضیان توان استفاده از آن را نداشتهاند.
وی گفت: وقتی مبلغ قسط بالا باشد، بخشی از مردم حتی اگر واجد شرایط دریافت تسهیلات باشند، به دلیل محدودیت درآمدی نمیتوانند آن را بپذیرند.
نثاری افزود: این موضوع نیز بر میزان جذب تسهیلات و روند تأمین مالی پروژههای نهضت ملی مسکن اثر گذاشته است.
جنگ نیز روند پرداخت تسهیلات را کند کرد
رئیس کمیته مسکن مجلس یکی دیگر از عوامل ایجادشده در روند پرداخت تسهیلات را شرایط پس از جنگ عنوان کرد و اظهار کرد: آغاز جنگ در خرداد ۱۴۰۴ نیز شرایط کشور را تغییر داد و بعد از آن، برخی اولویتهای اقتصادی و مالی دولت تحت تأثیر قرار گرفت.
وی افزود: در چنین شرایطی، پرداخت تسهیلات نهضت ملی مسکن با سرعت و اولویتی که پیش از آن انتظار داشتیم ادامه پیدا نکرد.
نثاری گفت: با وجود این، پیگیریها همچنان ادامه دارد و موضوع پرداخت تسهیلات از طریق رئیسجمهور، وزرای مرتبط و رئیس کل بانک مرکزی دنبال میشود.
وی تصریح کرد: جلسات و رایزنیهای متعددی برای افزایش پرداخت تسهیلات بانکی انجام شده، اما تا این لحظه خروجی مورد انتظار ما در حوزه پرداخت تسهیلات نهضت ملی مسکن حاصل نشده است.
عضو کمیسیون عمران مجلس تأکید کرد: کندی پرداخت وام بانکی مستقیماً به کندشدن پروژههای نهضت ملی مسکن منجر میشود و هر تأخیر جدید نیز میتواند هزینه ساخت را افزایش دهد.
وی افزود: بنابراین برای تسریع در تکمیل واحدها باید زنجیره تأمین مالی، از آورده متقاضی تا پرداخت سهم بانک، بهصورت منظم و در زمان مقرر عمل کند.
۶ میلیون مستأجر زیر فشار هزینه مسکن
نثاری در بخش دیگری از این گفتوگو درباره وضعیت مستأجران و تأثیر سیاستهای مسکن بر بازار اجاره اظهار کرد: امروز حدود ۶ میلیون مستأجر در کشور وجود دارد و فشار هزینه رهن و اجاره بخش مهمی از درآمد خانوارها را به خود اختصاص میدهد.
وی افزود: من شخصاً موافق افزایش قیمت مسکن نبوده و نیستم و به دلیل تجربه زندگی مستأجری، فشار این بخش بر خانوارها را از نزدیک درک میکنم.
رئیس کمیته مسکن مجلس گفت: اگر تورم بخش مسکن را با تورم سایر بخشهای اقتصادی مقایسه کنیم، ممکن است در برخی مقاطع رشد قیمت مسکن کمتر از تورم عمومی باشد، اما تفاوت اصلی این است که مسکن سهم بسیار بزرگی از هزینه خانوار را به خود اختصاص میدهد.
نثاری تأکید کرد: به همین دلیل حتی اگر درصد تورم مسکن از برخی بخشهای دیگر پایینتر باشد، اثر آن بر زندگی خانوادهها بسیار سنگینتر و آزاردهندهتر است.
وی افزود: خانوادهای که باید بخش بزرگی از درآمد خود را برای اجاره یا تأمین مبلغ رهن کامل هزینه کند، در سایر مخارج زندگی نیز با محدودیت مواجه میشود.
عضو کمیسیون عمران مجلس گفت: علت اصلی فشار فعلی بر مستأجران نیز همان تورم عمومی کشور است که به بازار مسکن منتقل شده و هزینه رهن و اجاره را بالا برده است.
وی تأکید کرد: مسکن نباید صرفاً بهعنوان یک کالای مصرفی یا سرمایهای دیده شود؛ مسکن در درجه نخست محل سکونت خانوار و یکی از اساسیترین نیازهای معیشتی مردم است.
نثاری افزود: نگاه صرفاً سرمایهای به مسکن میتواند تعادل بازار را برهم بزند و باعث شود قیمتها از توان واقعی خانوارها فاصله بگیرد.
وی همچنین به رکود بخش مسکن اشاره کرد و گفت: رکود در این حوزه فقط به خریدار و فروشنده آسیب نمیزند؛ تعداد زیادی از مشاغل و صنایع به ساختوساز وابستهاند و وقتی بازار مسکن وارد رکود تورمی میشود، همه این بخشها متضرر میشوند.
۲.۵ میلیون خانه خالی در برابر ۶ میلیون مستأجر
رئیس کمیته مسکن مجلس با اشاره به برآوردهای موجود درباره تعداد خانههای خالی اظهار کرد: در مقابل حدود ۶ میلیون مستأجر، براساس آمارهای غیررسمی اما قابل استناد، نزدیک به ۲.۵ میلیون واحد مسکونی خالی در کشور وجود دارد.
نثاری گفت: این نسبت نشان میدهد که بخشی از مشکل بازار مسکن صرفاً کمبود ساخت نیست و موضوع نحوه عرضه، شناسایی واحدهای خالی و تنظیم بازار نیز اهمیت دارد.
وی افزود: اگر بتوان اطلاعات مربوط به خرید و فروش، اجاره، ساختوساز و وضعیت سکونت واحدهای مسکونی را بهصورت دقیق در سامانههای هوشمند جمعآوری کرد، امکان مدیریت بهتر بازار فراهم میشود.
عضو کمیسیون عمران مجلس پیشنهاد کرد سامانههای جامع و هوشمندی در سراسر کشور مستقر شوند که خطای انسانی در آنها تا حد ممکن کاهش پیدا کند.
وی گفت: این سامانهها باید به دستگاههای خدماترسان و دیگر سامانههای ارائه خدمات عمومی متصل باشند تا اطلاعات مربوط به وضعیت واقعی واحدهای مسکونی قابل بررسی و کنترل باشد.
نثاری افزود: وقتی اطلاعات خرید، فروش، رهن، اجاره و ساختوساز بهصورت شفاف در سامانههای هوشمند ثبت و کنترل شود، امکان ایجاد تعادل در بازار بیشتر خواهد شد.
وی تأکید کرد: هدف از این سازوکار نباید آسیبزدن به مالک یا مستأجر باشد، بلکه باید شرایطی ایجاد شود که حقوق هر دو طرف حفظ شود و بازار از بیقاعدگی خارج شود.
رئیس کمیته مسکن مجلس ادامه داد: اگر همه طرفها ملزم به رعایت ضوابط مشخص باشند و اطلاعات واقعی در سامانهها ثبت شود، امکان کنترل بهتر قیمتها و کاهش رفتارهای سلیقهای وجود خواهد داشت.
نثاری گفت: هوشمندسازی بازار مسکن میتواند خطای انسانی و تصمیمهای خارج از چارچوب را کاهش دهد و زمینه اجرای مقررات را فراهم کند.
وی افزود: اتصال سامانهها به دستگاههای خدماترسان نیز کمک میکند اطلاعات مربوط به واحدهای خالی، وضعیت سکونت، نقلوانتقال و دیگر شاخصهای بازار واقعیتر و قابل اتکاتر باشد.
عضو کمیسیون عمران مجلس تأکید کرد: با چنین زیرساختی میتوان برای سقفها و ضوابط بازار رهن و اجاره چارچوب مؤثرتری ایجاد کرد؛ به شکلی که نه مستأجر متضرر شود و نه حقوق مالک نادیده گرفته شود.
نثاری ادامه داد: این موضوع کاملاً شدنی است، اما نیازمند اراده اجرایی، انگیزه و تدوین دستورالعملهایی است که همه دستگاهها و فعالان بازار به اجرای آنها پایبند باشند.
وی افزود: اگر سامانههای هوشمند بهدرستی مستقر و اجرای ضوابط برای همه الزامی شود، میتوان بخشی از بینظمی موجود در بازار اجاره را کنترل کرد و تعادل بیشتری در قیمتها به وجود آورد.
رئیس کمیته مسکن مجلس در پایان تأکید کرد: مسئله مسکن تنها با افزایش ساختوساز حل نمیشود و همزمان باید تأمین مالی پروژهها، عملکرد بانکها، توان پرداخت متقاضیان، کنترل تورم و تنظیم بازار اجاره نیز مورد توجه قرار گیرد.
نثاری گفت: اگر این زنجیره بهصورت هماهنگ عمل کند، هم پروژههای نهضت ملی مسکن سریعتر به نتیجه میرسند و هم میتوان برای کاهش فشار بر مستأجران و ایجاد تعادل در بازار مسکن گامهای مؤثرتری برداشت.

از عراق تا ایران؛ استارلینک پشت مرزهای ایران؛ فناوری تازه یا چالش جدید حاکمیت دیجیتال؟

دردسر جدید مردم با هوشمند سازی کارت سوخت جایگاهها ؛ صفهای طولانی بنزین در راه است؟


سبد معیشت ۶۷ درصد گران شد؛ کالابرگ هنوز یک میلیون تومان و تنها ۲۶ درصد را پوشش میدهد

دروازهبان تراکتور مقابل ستارههای الهلال و الاهلی؛ بیرانوند نامزد بهترین بازیکن سال آسیا شد!

جناب قلعهنویی؛ نیمکت تیم ملی جای بهانهتراشی نیست! اگر به قهرمانی آسیا اعتقاد نداری، کنار برو!


بیرانوند از تراکتوریها عذرخواهی کرد؛ حرفهایم از سر دلسوزی بود


دیدگاهتان را بنویسید