

از سفرههای کوچک تا اضطرابهای بزرگ؛ سلامت روان ایرانیان چگونه است؟

دلار بالا میرود، مسئولیت پاسکاری میشود؛ درد مردم بالاخره به چه کسی ربط دارد؟
 رضوانی: در سفر اخیر ۳ همت به انتقال آب ارس اختصاص یافت؛ ابرپروژه ۲۵ همتی با این روند ۱۰ سال طول میکشد!«یک ملت، دو دولت»، اما نه یک سیاست، زیر سایه حجاب؛ شکاف باکو و آنکارا علنی شدعبداللهی: به این سفر و نحوه توزیع اعتبارات معترضیم؛ سفر قائمپناه خروجی ملموسی نداشت؛ جلسات بینتیجه و فقط وقتگیر بودنوین: نحوه حضور پزشکیان در تبریز غیرعرفی بود؛ مردم مصوبه قابل لمس میخواهند، نه گفتاردرمانیآقای پزشکیان، سفر غیررسمی ممکن بود؛ پس چرا سفر رسمی لغو شد؟ذاکر: دولت برای بهبود معیشت مردم و کنترل بازار ارز و سکه جدیتر عمل کنداسماعیلی: مردم آذربایجان انتطار حضور رئیسجمهور را داشتند؛ مردم از حضورهای نمادین بهرهای نمیبرند؛ مشکلات استان باید حل شودشهسواری: پزشکیان وعده داد در نخستین فرصت بهصورت علنی در جمع مردم آذربایجان شرقی حضور یابد
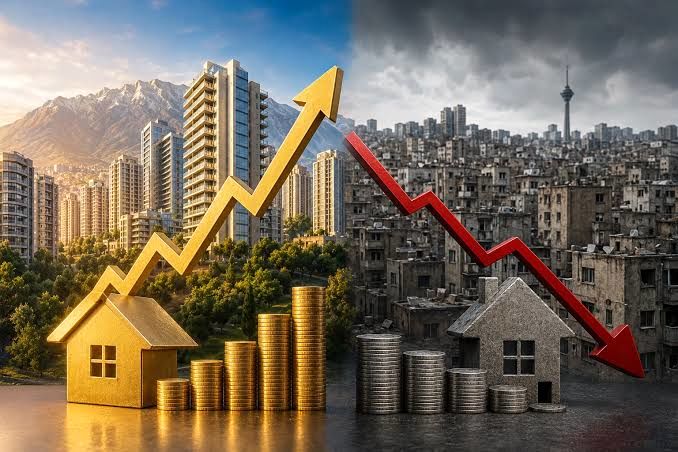
به گزارش آذربایجان آنلاین، حاصل این شرایط چیزی جز ادامه رکود تورمی در بازار مسکن نیست؛ بازاری که در آن نه خبری از رونق جدی معاملات است و نه فروشندگان حاضرند بهسادگی قیمتها را پایین بیاورند.
در بسیاری از شهرها و بهویژه کلانشهرها، تعداد معاملات به دلیل کاهش توان خرید خانوارها به سطوح پایینی رسیده است. با این حال، قیمتهای پیشنهادی همچنان در برابر کاهش مقاومت میکنند. دلیل این موضوع را باید در افزایش هزینههای ساخت، قیمت مصالحی مانند فولاد و سیمان، دستمزدها و البته انتظارات تورمی جستوجو کرد.
در چنین شرایطی، بازار مسکن با یک تناقض جدی روبهرو است؛ خریدار توان پرداخت قیمتهای فعلی را ندارد و فروشنده نیز حاضر نیست ملک خود را با قیمتی بفروشد که از نظر خودش با هزینههای جایگزینی فاصله زیادی دارد.
چهار عاملی که میتواند بازار مسکن را تا پایان سال تحت تأثیر قرار دهد
یکی از مهمترین عوامل، هزینه ساختوساز و عوارض شهری است. افزایش قیمت مصالح ساختمانی، دستمزد نیروی کار و هزینههای مربوط به صدور پروانه باعث شده هزینه تمامشده ساخت بالا برود. این مسئله از یک سو قیمت واحدهای نوساز را افزایش میدهد و از سوی دیگر، سازندگان را برای آغاز پروژههای جدید محتاطتر میکند.
عامل دوم، نرخ ارز و رفتار بازارهای موازی است. تجربه سالهای گذشته نشان داده که بازار مسکن معمولاً با فاصله زمانی نسبت به تغییرات بازار ارز واکنش نشان میدهد. بنابراین اگر در نیمه دوم سال شاهد جهش دوباره نرخ ارز باشیم، نمیتوان انتظار داشت بازار مسکن برای همیشه از این موج جدا بماند.
در کنار این موارد، کاهش ساختوساز و افت عرضه واحدهای نوساز نیز اهمیت زیادی دارد. کاهش صدور پروانههای ساختمانی در سالهای اخیر، به معنای آن است که در سالهای آینده واحدهای کمتری به بازار اضافه خواهد شد. این موضوع میتواند در صورت بازگشت تقاضا، فشار بیشتری بر قیمتها وارد کند.
در نهایت، سیاستهای مالیاتی و ساماندهی بازار املاک نیز در روند بازار بیتأثیر نیست. طرحهایی مانند مالیات بر خانههای خالی و ساماندهی فعالیت مشاوران املاک میتواند بخشی از رفتارهای سوداگرانه و هیجانات کاذب را کنترل کند، اما به نظر نمیرسد این ابزارها به تنهایی بتوانند مشکل اصلی بازار یعنی کاهش قدرت خرید و عقبماندگی عرضه را برطرف کنند.
سه مسیر احتمالی بازار تا پایان سال
با کنار هم گذاشتن این عوامل، میتوان سه سناریو را برای بازار مسکن در نیمه دوم سال در نظر گرفت.
سناریوی اول که احتمال وقوع آن حدود ۶۰ درصد برآورد میشود، ادامه رشد آرام قیمتهاست. اگر بازار ارز در ماههای آینده با شوک شدیدی مواجه نشود، احتمالاً قیمت مسکن به شکل تدریجی و پلهای افزایش خواهد یافت؛ رشدی که البته ممکن است از تورم عمومی کمتر باشد.
در این وضعیت، رکود معاملات همچنان ادامه پیدا میکند اما بعید است این رکود به کاهش جدی قیمتهای اسمی منجر شود. به بیان سادهتر، بازار ممکن است کممعامله باقی بماند اما الزاماً ارزان نشود.
سناریوی دوم، جهش قیمتها در پی تحولات بازار ارز است که احتمال آن حدود ۲۵ درصد در نظر گرفته میشود. اگر نرخ ارز و انتظارات تورمی در نیمه دوم سال دوباره با جهش مواجه شوند، مسکن نیز با یک فاصله زمانی میتواند وارد مرحله جبران عقبماندگی شود.
در این حالت، ابتدا قیمتهای پیشنهادی بالا میروند و در صورت ورود دوباره نقدینگی به بازار، معاملات نیز میتواند از حالت فعلی فاصله بگیرد. کلانشهرها در چنین شرایطی احتمالاً سریعتر از سایر مناطق واکنش نشان خواهند داد.
سناریوی سوم، تعمیق رکود و ثبات اسمی قیمتهاست که احتمال آن حدود ۱۵ درصد برآورد میشود. در صورت اجرای سیاستهای شدید انقباضی و در عین حال حمایت جدی از ساختوساز، ممکن است قیمت مسکن برای مدتی در محدوده فعلی باقی بماند.
البته حتی در چنین شرایطی نیز کاهش قیمت واقعی مسکن به معنای ارزان شدن اسمی آن نیست. اگر قیمتها ثابت بمانند و تورم عمومی ادامه داشته باشد، ارزش واقعی ملک به مرور کاهش پیدا میکند.
فرصتهایی که در دل رکود پنهان شدهاند
اما سؤال مهم برای خریداران و سرمایهگذاران این است که در چنین بازاری چه باید کرد؟
نیمه دوم سال ۱۴۰۵ را میتوان برای برخی خریداران، دورهای برای پیدا کردن فایلهای مناسب دانست. رکود معاملات باعث شده فروشندگانی که نیاز فوری به پول دارند، در بعضی موارد انعطاف بیشتری برای مذاکره داشته باشند. بنابراین شاید فرصت اصلی بازار نه در انتظار برای سقوط عمومی قیمتها، بلکه در پیدا کردن فروشنده واقعی و خرید ملک مناسب با تخفیف منطقی باشد.
برای خریداران مصرفی نیز ماجرا کمی متفاوت است. کسی که توان مالی خرید دارد و ملک را برای مصرف میخواهد، نباید صرفاً با امید به کاهش شدید قیمتها خرید خود را برای مدت نامعلوم به تعویق بیندازد. کاهش ساختوساز و افت عرضه نوسازها در سالهای اخیر میتواند در سالهای آینده به یک مسئله جدیتر تبدیل شود.
واقعیت این است که بازار مسکن ایران بارها نشان داده رکود میتواند طولانی شود، معاملات میتواند بهشدت کاهش پیدا کند و قدرت خرید خانوارها نیز افت کند؛ اما این به معنای آن نیست که قیمت اسمی ملک الزاماً مسیر نزولی در پیش میگیرد.
به همین دلیل، نیمه دوم سال ۱۴۰۵ احتمالاً بیش از آنکه فصل رونق بازار مسکن باشد، دورهای برای انتظار، چانهزنی و شکار فرصتهای خاص خواهد بود؛ بازاری کمرمق که ممکن است برای مدت طولانی خریدار زیادی نداشته باشد، اما همچنان فروشندگان را به کاهش جدی قیمتها وادار نکند.

از عراق تا ایران؛ استارلینک پشت مرزهای ایران؛ فناوری تازه یا چالش جدید حاکمیت دیجیتال؟

دردسر جدید مردم با هوشمند سازی کارت سوخت جایگاهها ؛ صفهای طولانی بنزین در راه است؟


سبد معیشت ۶۷ درصد گران شد؛ کالابرگ هنوز یک میلیون تومان و تنها ۲۶ درصد را پوشش میدهد

دروازهبان تراکتور مقابل ستارههای الهلال و الاهلی؛ بیرانوند نامزد بهترین بازیکن سال آسیا شد!

جناب قلعهنویی؛ نیمکت تیم ملی جای بهانهتراشی نیست! اگر به قهرمانی آسیا اعتقاد نداری، کنار برو!


بیرانوند از تراکتوریها عذرخواهی کرد؛ حرفهایم از سر دلسوزی بود


دیدگاهتان را بنویسید