

از سفرههای کوچک تا اضطرابهای بزرگ؛ سلامت روان ایرانیان چگونه است؟

دلار بالا میرود، مسئولیت پاسکاری میشود؛ درد مردم بالاخره به چه کسی ربط دارد؟
 رضوانی: در سفر اخیر ۳ همت به انتقال آب ارس اختصاص یافت؛ ابرپروژه ۲۵ همتی با این روند ۱۰ سال طول میکشد!«یک ملت، دو دولت»، اما نه یک سیاست، زیر سایه حجاب؛ شکاف باکو و آنکارا علنی شدعبداللهی: به این سفر و نحوه توزیع اعتبارات معترضیم؛ سفر قائمپناه خروجی ملموسی نداشت؛ جلسات بینتیجه و فقط وقتگیر بودنوین: نحوه حضور پزشکیان در تبریز غیرعرفی بود؛ مردم مصوبه قابل لمس میخواهند، نه گفتاردرمانیآقای پزشکیان، سفر غیررسمی ممکن بود؛ پس چرا سفر رسمی لغو شد؟ذاکر: دولت برای بهبود معیشت مردم و کنترل بازار ارز و سکه جدیتر عمل کنداسماعیلی: مردم آذربایجان انتطار حضور رئیسجمهور را داشتند؛ مردم از حضورهای نمادین بهرهای نمیبرند؛ مشکلات استان باید حل شودشهسواری: پزشکیان وعده داد در نخستین فرصت بهصورت علنی در جمع مردم آذربایجان شرقی حضور یابد
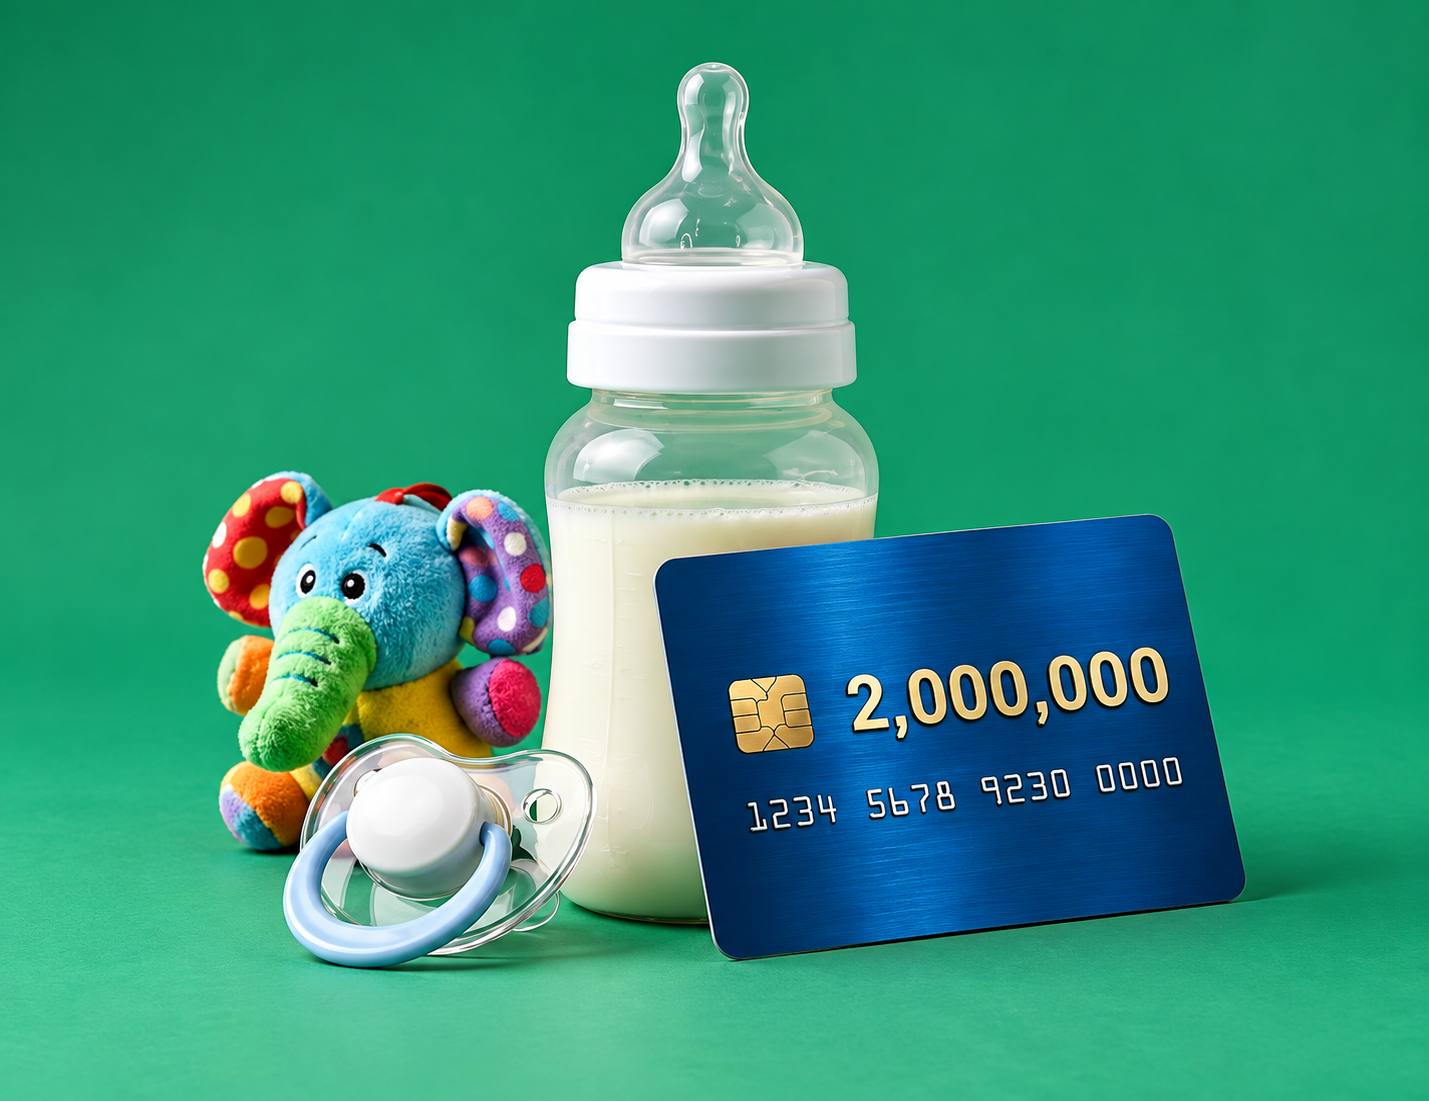
به گزارش آذربایجان آنلاین، یعقوب اندایش، معاون رفاه وزارت تعاون، کار و رفاه اجتماعی، درباره مرحله جدید طرح گفته است: «به ازای هر کودک دو میلیون تومان است که میتوانند در فروشگاههای کالابرگی و داروخانهها اقلام مربوطه را خریداری کنند.»
هدف طرح روشن است؛ بخشی از هزینههای دورهای را جبران کند که برای خانواده دارای نوزاد قابل حذف نیستند. پوشک، شیرخشک در صورت نیاز، مکملها، شویندهها، اقلام بهداشتی و بخشی از کالاهای ضروری مادر و کودک از جمله هزینههایی هستند که از نخستین ماه تولد وارد سبد خانوار میشوند و برخلاف بسیاری از خریدهای دیگر، امکان به تعویق انداختن آنها محدود است.
اما ارزش واقعی کارت را نمیتوان فقط با رقم «دو میلیون تومان» سنجید. معیار دقیقتر این است که این دو میلیون تومان چه مقدار کالا میخرد و این مقدار تا چه زمانی پاسخگوی نیاز کودک است.
همینجا تفاوت میان «اعتبار حمایتی» و «تأمین هزینه نوزاد» مشخص میشود. کارت امید مادر قرار نیست تمام مخارج فرزند را بپردازد، اما اگر هدف آن کاهش فشار مالی ماههای نخست زندگی کودک است، باید بتوان سهم معناداری از اقلام اصلی سبد را پوشش دهد. در غیر این صورت، با افزایش قیمتها ممکن است رقم حمایت روی کارت ثابت بماند اما اثر واقعی آن ماهبهماه کوچکتر شود.
برای درک بهتر موضوع، میتوان قدرت خرید همین دو میلیون تومان را با قیمت برخی کالاهای پرمصرف مقایسه کرد. در بازار، قیمت بعضی بستههای پوشک کودک به محدوده ۵۷۵ هزار تومان رسیده است. با چنین قیمتی، دو میلیون تومان به تنهایی معادل حدود سه و نیم بسته پوشک خواهد بود. البته مقدار مصرف ماهانه به سن کودک، تعداد پوشک موجود در هر بسته و الگوی مصرف خانواده وابسته است، بنابراین نمیتوان از این عدد یک پوشش زمانی ثابت برای همه نوزادان استخراج کرد.
در شیرخشک فاصلهها حتی بیشتر است. برای برخی انواع داخلی قیمت هر قوطی در محدوده ۳۰۵ هزار تومان قرار گرفته؛ در این حالت اگر تمام اعتبار فقط صرف شیرخشک شود، دو میلیون تومان توان خرید حدود شش قوطی را دارد. در برخی نمونههای وارداتی با قیمت نزدیک به ۹۰۰ هزار تومان، همین اعتبار به کمی بیش از دو قوطی محدود میشود و در شیرخشکهای رژیمی و تخصصی که قیمت برخی از آنها میتواند به چند میلیون تومان برسد، دو میلیون تومان حتی ممکن است هزینه یک قوطی کامل را نیز پوشش ندهد.
این مقایسه یک نکته مهم را نشان میدهد: ارزش کارت برای همه کودکان یکسان نیست.
برای نوزادی که با شیر مادر تغذیه میشود و نیاز ویژه پزشکی ندارد، دو میلیون تومان میتواند سهم بیشتری از هزینه پوشک و اقلام بهداشتی را پوشش دهد. برای کودکی که به شیرخشک عادی نیاز دارد، بخش مهمی از اعتبار صرف تغذیه میشود و برای کودک نیازمند شیرخشک رژیمی، داروی خاص یا محصولات تخصصی، قدرت پوشش کارت بهمراتب پایینتر خواهد بود.
در نتیجه، یک اعتبار ثابت برای گروهی از خانوادهها میتواند کمک قابل توجهی باشد و برای گروه دیگر تنها بخش کوچکی از هزینه واقعی را جبران کند.
این تفاوت بهویژه درباره خانوادههایی اهمیت دارد که فرزند آنها به دلیل حساسیت، بیماری یا شرایط تغذیهای نمیتواند از محصولات معمول بازار استفاده کند. هزینه این خانوادهها نه فقط بالاتر، بلکه امکان جایگزینی کالای ارزانتر نیز برای آنها محدودتر است.
از سوی دیگر، کارت امید مادر وجه نقد آزاد نیست. اعتبار تنها در شبکه تعیینشده فروشگاههای کالابرگی و داروخانهها قابل مصرف است. این محدودیت از یک منظر نقطه قوت طرح محسوب میشود، زیرا احتمال استفاده اعتبار برای هزینهای غیر از نیاز مادر و کودک را کاهش میدهد؛ اما از منظر اجرایی میتواند برای بخشی از مشمولان به مانع تبدیل شود.
در شهرهای بزرگ، تعداد فروشگاه و داروخانه متصل معمولاً بیشتر است و خانواده حق انتخاب گستردهتری دارد. در شهرهای کوچک و روستاها، مسئله فقط داشتن اعتبار نیست؛ باید مشخص شود آیا فروشگاه یا داروخانه قابل دسترس وجود دارد، کالای مورد نیاز را عرضه میکند و سامانه هنگام خرید بدون مشکل عمل میکند یا خیر.
در چنین طرحی، «اعتبار قابل مصرف» از خود «اعتبار اسمی» مهمتر است.
اگر مادر دو میلیون تومان اعتبار داشته باشد اما شیرخشک مورد نیاز کودک در فروشگاه یا داروخانه متصل موجود نباشد، حمایت روی حساب وجود دارد اما به نیاز واقعی تبدیل نشده است. همین مسئله درباره کالاهای تخصصی، برندهای خاص یا مناطقی که تعداد پذیرندگان شبکه محدود است نیز صدق میکند.
موضوع مهمتر، دوره تکرار پرداخت است. اعلام «مرحله ششم» به خودی خود برای ارزیابی اقتصادی طرح کافی نیست. باید بهصورت شفاف مشخص باشد هر کودک در چه بازههایی دو میلیون تومان دریافت میکند، اعتبار تا چه مدت قابل استفاده است، مانده مصرفنشده به دوره بعد منتقل میشود یا خیر و استمرار پرداخت تا پایان دوسالگی دقیقاً با چه سازوکاری انجام خواهد شد.
تفاوت میان اعتبار ماهانه، دوماهه یا چندمرحلهای بسیار بزرگ است.
اگر دو میلیون تومان ماهانه پرداخت شود، یک خانواده در طول یک سال برای هر کودک ۲۴ میلیون تومان اعتبار دریافت خواهد کرد. اگر همین مبلغ هر چند ماه یکبار پرداخت شود، قدرت حمایتی سالانه طرح به شکل محسوسی پایینتر خواهد بود. بنابراین بدون دانستن تناوب قطعی شارژ، نمیتوان درباره سهم واقعی کارت در هزینه دوسال نخست زندگی کودک قضاوت دقیقی داشت.
همین موضوع از سمت بودجه دولت نیز اهمیت دارد.
۴۰۸ هزار و ۸۱۰ کودک ضربدر دو میلیون تومان، ارزش اسمی حدود ۸۱۷ میلیارد و ۶۲۰ میلیون تومان برای یک شارژ ایجاد میکند. این عدد به معنای مصرف قطعی همین میزان نیست؛ زیرا میزان استفاده واقعی اعتبار باید جداگانه اعلام شود.
اما برای نشان دادن ابعاد مالی طرح، اگر فرض شود همین دو میلیون تومان هر ماه برای همین تعداد ثابت کودک پرداخت شود، فقط هزینه سالانه این گروه از مرز ۹.۸ هزار میلیارد تومان عبور میکند. این محاسبه صرفاً یک سناریوی بودجهای است و نه رقم رسمی هزینه سالانه طرح؛ زیرا تعداد مشمولان، دوره شارژ و استمرار پرداخت باید بهطور رسمی مشخص شود.
همین مقیاس بودجهای نشان میدهد که طراحی کارت امید مادر فقط یک تصمیم رفاهی نیست؛ یک تعهد مالی مستمر برای دولت نیز محسوب میشود، بهخصوص اگر قرار باشد کودکان تا پایان دوسالگی در طرح باقی بمانند و هر ماه گروه جدیدی از متولدین نیز به جمع مشمولان اضافه شود.
اگر حمایت مستمر باشد، جمعیت تحت پوشش به مرور افزایش پیدا میکند و در نهایت چندین گروه سنی زیر دو سال بهطور همزمان اعتبار دریافت خواهند کرد. در چنین شرایطی، پایداری بودجه طرح به اندازه رقم پرداختی اهمیت پیدا میکند.
خانواده نباید برنامه هزینههای ضروری نوزاد را براساس حمایتی تنظیم کند که زمان یا استمرار آن نامشخص باشد. هرچه طرح قابل پیشبینیتر باشد، اثر رفاهی آن نیز بیشتر خواهد بود.
مسئله دیگر، تورم است.
دو میلیون تومان امروز با دو میلیون تومان شش ماه بعد قدرت خرید یکسانی ندارد. اگر قیمت پوشک، شیرخشک و کالاهای بهداشتی افزایش پیدا کند اما مبلغ کارت ثابت بماند، درست مانند بسیاری از حمایتهای نقدی، نسبت پوشش واقعی آن کاهش خواهد یافت.
برای مثال، اگر یک سبد مشخص کودک امروز چهار میلیون تومان هزینه داشته باشد، اعتبار دو میلیونی نیمی از آن را پوشش میدهد. اگر قیمت همان سبد بدون تغییر مقدار کالا به پنج میلیون تومان برسد، پوشش کارت به ۴۰ درصد کاهش پیدا میکند. با رسیدن هزینه سبد به شش میلیون تومان، سهم کارت به حدود یکسوم میرسد.
بنابراین یکی از مهمترین پرسشهای سیاستی این است که آیا مبلغ کارت امید مادر با تغییر قیمت کالاهای هدف بازنگری خواهد شد یا خیر.
اگر پاسخ منفی باشد، اثر طرح در همان ماههای اول بیشتر خواهد بود و به مرور تحت تأثیر تورم کاهش پیدا میکند.
از این منظر، شاید مهمتر از افزایش مقطعی مبلغ، تعریف یک «سبد معیار کودک» باشد؛ سبدی شامل تعداد مشخص پوشک، میزان معینی شیرخشک برای کودکان نیازمند آن، مکملها و اقلام بهداشتی. دولت میتواند هر چند ماه یکبار هزینه این سبد را محاسبه کند و مشخص سازد کارت امید مادر چه درصدی از آن را پوشش میدهد.
چنین شاخصی بسیار دقیقتر از اعلام صرف رقم دو میلیون تومان خواهد بود.
از سوی دیگر، باید میان هدف جمعیتی و هدف حمایتی طرح نیز تفکیک قائل شد. کارت امید مادر بخشی از سیاست حمایت از خانواده و فرزندآوری است و جامعه هدف آن بر اساس تولد کودک تعریف شده، نه فقط فقر خانوار. بنابراین قرار نیست صرفاً جایگزین حمایت معیشتی دهکهای پایین باشد.
اما همین ویژگی یک پرسش جدید ایجاد میکند: آیا اعتبار ثابت برای تمام خانوادهها بهترین مدل حمایت است؟
دو میلیون تومان برای خانواری با درآمد بالا یک کمک محدود است، اما برای مادری بدون درآمد مستقل یا خانوادهای در دهکهای پایین میتواند سهم مهمتری از بودجه ماهانه باشد.
اگر منابع طرح در آینده محدود شود، یکی از گزینههای قابل بررسی میتواند افزایش سطح حمایت برای خانوارهای کمدرآمد، مادران فاقد درآمد مستقل یا کودکان دارای نیازهای پزشکی خاص باشد، بدون آنکه اصل پوشش عمومی کنار گذاشته شود.
این موضوع بهخصوص برای خانوادههای پرجمعیت اهمیت دارد. تعداد اعلامشده ۴۰۸ هزار و ۸۱۰ «کودک» است و الزاماً با تعداد مادران برابر نیست. ممکن است یک مادر بیش از یک کودک مشمول داشته باشد و در چنین شرایطی هزینه واقعی خانوار و میزان اعتبار دریافتی نیز متفاوت خواهد بود.
از نظر اجرایی نیز چند شاخص باید منتشر شود تا بتوان درباره موفقیت طرح قضاوت کرد: چه درصدی از اعتبار شارژشده واقعاً مصرف شده، چند مادر نتوانستهاند از اعتبار استفاده کنند، تراکنش ناموفق چقدر بوده، کدام کالاها بیشترین سهم خرید را داشتهاند و دسترسی در استانها و شهرستانهای مختلف چگونه بوده است.
فقط اعلام تعداد مشمولان و مبلغ شارژ، تصویر کاملی از کارایی طرح نمیدهد.
ممکن است ۴۰۸ هزار کودک در سامانه مشمول باشند، اما اگر بخشی از خانوادهها به دلیل خطای پرونده، کمبود فروشگاه متصل یا نبود کالای مورد نیاز نتوانند اعتبار را خرج کنند، پوشش اسمی با پوشش واقعی تفاوت خواهد داشت.
در مقابل، اگر نرخ استفاده بالا باشد و بخش عمده اعتبار صرف کالاهای اصلی کودک شود، میتوان گفت طرح توانسته بخشی از هدف حمایتی خود را محقق کند.
در مجموع، کارت امید مادر از نظر گستره جمعیتی و ارزش مالی، طرح کوچکی نیست. مرحله ششم به تنهایی بیش از ۴۰۸ هزار کودک را پوشش میدهد و اعتبار اسمی آن به حدود ۸۱۷.۶ میلیارد تومان میرسد.
اما موفقیت آن را نمیتوان فقط با همین دو عدد سنجید.
برای مادر، سؤال اصلی این نیست که دولت چند میلیارد تومان اعتبار اختصاص داده؛ سؤال این است که با دو میلیون تومان چند بسته پوشک، چند قوطی شیرخشک یا چه مقدار از نیاز ماهانه کودک را میتواند تأمین کند.
اگر قرار است این طرح واقعاً بخشی از هزینه دوسال نخست زندگی را کاهش دهد، سه موضوع تعیینکننده خواهد بود: استمرار منظم پرداخت، متناسب شدن مبلغ با رشد قیمت کالاهای کودک و دسترسی واقعی همه مادران به فروشگاه و داروخانهای که بتوانند اعتبار را در آن مصرف کنند.
کارت امید مادر در وضعیت فعلی میتواند بخشی از فشار هزینه نوزاد را کم کند، اما نمیتوان آن را جایگزین هزینه واقعی فرزند دانست. فاصله میان «دو میلیون تومان اعتبار» و «سبد واقعی کودک» همان جایی است که باید دائماً اندازهگیری شود.
آزمون اصلی طرح نیز همین است؛ اینکه عدد روی کارت در ماهها و سالهای آینده فقط ثابت بماند، یا قدرت خرید آن نیز حفظ شود.

از عراق تا ایران؛ استارلینک پشت مرزهای ایران؛ فناوری تازه یا چالش جدید حاکمیت دیجیتال؟

دردسر جدید مردم با هوشمند سازی کارت سوخت جایگاهها ؛ صفهای طولانی بنزین در راه است؟


سبد معیشت ۶۷ درصد گران شد؛ کالابرگ هنوز یک میلیون تومان و تنها ۲۶ درصد را پوشش میدهد

دروازهبان تراکتور مقابل ستارههای الهلال و الاهلی؛ بیرانوند نامزد بهترین بازیکن سال آسیا شد!

جناب قلعهنویی؛ نیمکت تیم ملی جای بهانهتراشی نیست! اگر به قهرمانی آسیا اعتقاد نداری، کنار برو!


بیرانوند از تراکتوریها عذرخواهی کرد؛ حرفهایم از سر دلسوزی بود


دیدگاهتان را بنویسید