

از سفرههای کوچک تا اضطرابهای بزرگ؛ سلامت روان ایرانیان چگونه است؟

دلار بالا میرود، مسئولیت پاسکاری میشود؛ درد مردم بالاخره به چه کسی ربط دارد؟
 «یک ملت، دو دولت»، اما نه یک سیاست، زیر سایه حجاب؛ شکاف باکو و آنکارا علنی شدعبداللهی: به این سفر و نحوه توزیع اعتبارات معترضیم؛ سفر قائمپناه خروجی ملموسی نداشت؛ جلسات بینتیجه و فقط وقتگیر بودنوین: نحوه حضور پزشکیان در تبریز غیرعرفی بود؛ مردم مصوبه قابل لمس میخواهند، نه گفتاردرمانیآقای پزشکیان، سفر غیررسمی ممکن بود؛ پس چرا سفر رسمی لغو شد؟ذاکر: دولت برای بهبود معیشت مردم و کنترل بازار ارز و سکه جدیتر عمل کنداسماعیلی: مردم آذربایجان انتطار حضور رئیسجمهور را داشتند؛ مردم از حضورهای نمادین بهرهای نمیبرند؛ مشکلات استان باید حل شودشهسواری: پزشکیان وعده داد در نخستین فرصت بهصورت علنی در جمع مردم آذربایجان شرقی حضور یابدچوپان خراسانی یک کوزه پر از سکه طلای تاریخی کشف و تحویل پلیس داد
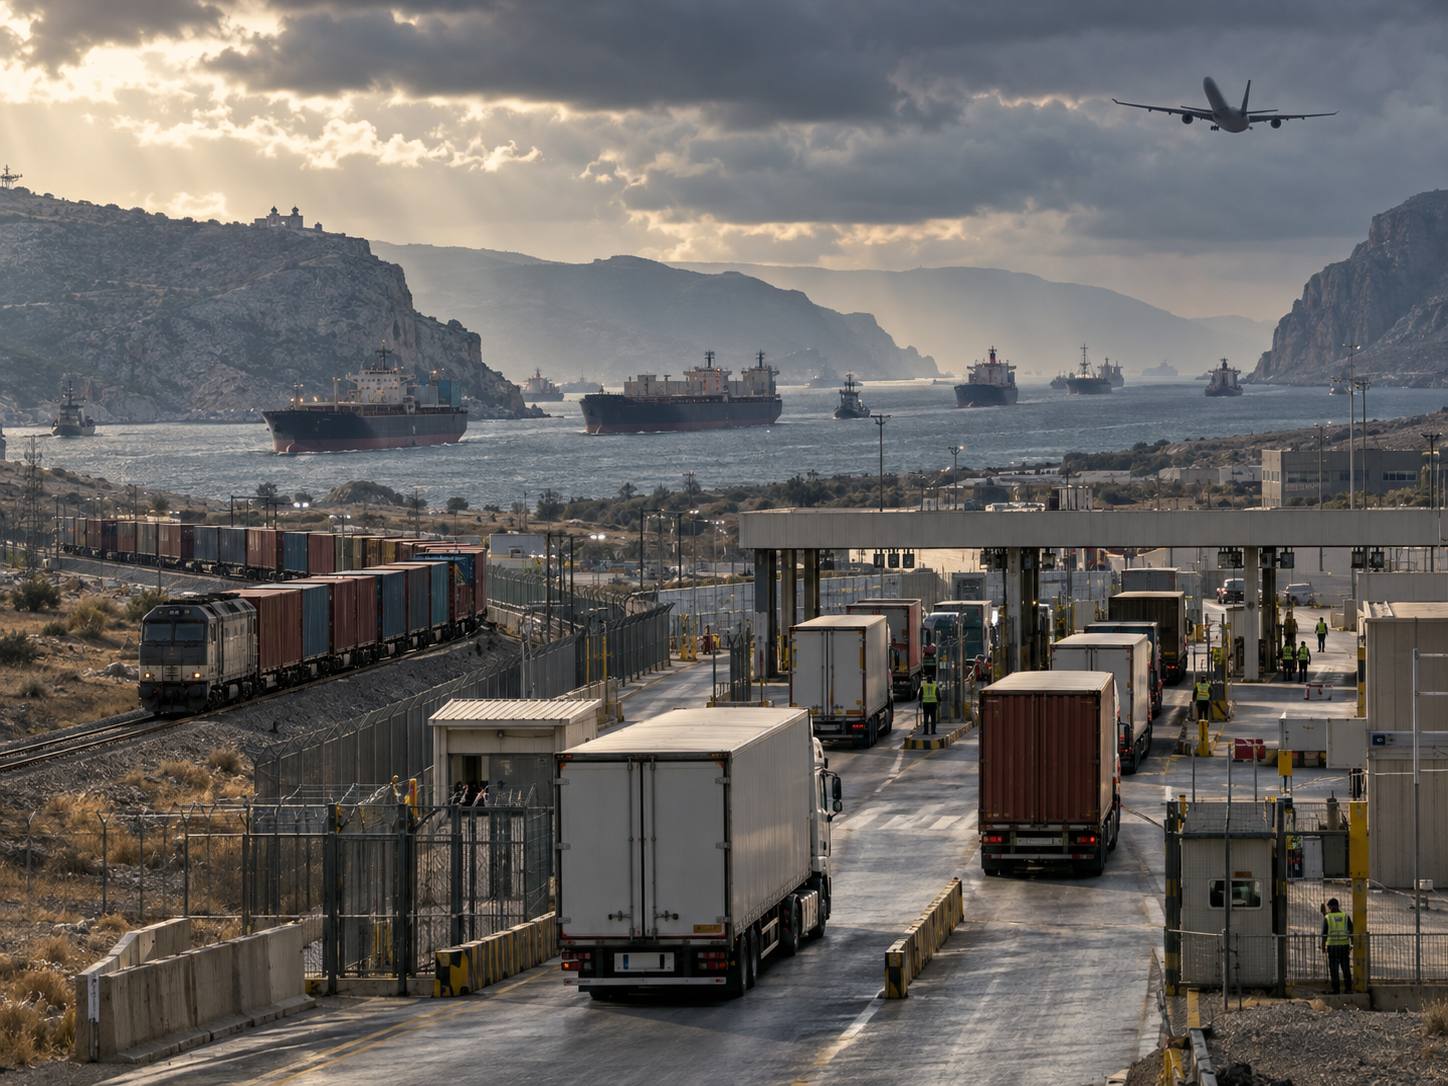
به گزارش آذربایجان آنلاین، آنچه میتوان «فاز دوم فشار اقتصادی» نامید، در ادبیات رسمی آمریکا با عنوان عملیات تازهای برای قطع ارتباطات مالی و تجاری ایران دنبال میشود. وزارت خزانهداری آمریکا در ۲۴ اوت این عملیات را آغاز کرد و اسکات بسنت، وزیر خزانهداری، هدف آن را «قطع هر شریان اقتصادی که حکومت ایران را سرپا نگه میدارد» توصیف کرد. در هفتههای بعد، فشار بهصورت مرحلهای گسترش یافت؛ ۳۶ هدف مرتبط با بخش هوانوردی ایران در ۸ سپتامبر تحریم شدند، مقررات صدور برخی مجوزهای مرتبط با ایران سختتر شد، بانکهای خارجی در ارتباط با تعامل با مؤسسات ایرانی زیر فشار قرار گرفتند و در ۱۷ سپتامبر نیز یک صرافی رمزارزی ایرانی و شبکه مرتبط با آن تحریم شدند.
این تغییر مهم است، زیرا تحریم وقتی فقط نفتکش را هدف بگیرد، میتوان برای بخشی از تجارت مسیر دیگری پیدا کرد؛ اما وقتی بانک، بیمه، شرکت حملونقل، هواپیما، رمزارز و واسطه مالی نیز همزمان زیر فشار قرار میگیرند، مسئله از «پیدا کردن مسیر» به «پیدا کردن یک زنجیره کامل تجارت» تبدیل میشود.
یک محموله برای رسیدن به ایران فقط به جاده نیاز ندارد. فروشنده باید پول خود را دریافت کند، بانک یا صرافی باید انتقال مالی را انجام دهد، شرکت حملونقل باید بار را بپذیرد، بیمهگر ریسک را پوشش دهد، گمرک کشور ثالث باید اجازه عبور بدهد و کامیون یا قطار باید بدون توقف طولانی از چند مرز عبور کند. اگر یکی از این حلقهها حذف شود، وجود جاده بهتنهایی تجارت را نجات نمیدهد.
همین مسئله، تفاوت اساسی میان فشار فعلی و تحریمهای کلاسیک سالهای قبل است.
در ۲۸ اوت، شبکه مالی آمریکا دسترسی کارگزاری یک بانک مستقر در امارات را به دلیل آنچه ارتباط مالی با ایران خوانده شد، هدف قرار داد. در ۱۴ سپتامبر نیز بانک ویتیبی روسیه به دلیل روابط مالی با بانکهای تحریمشده ایرانی هدف تحریم تازه قرار گرفت. دو روز بعد، وزارت خزانهداری آمریکا بانکها و مؤسسات مالی بینالمللی را گرد هم آورد تا درباره شناسایی شبکههای مالی و تدارکاتی مرتبط با ایران اطلاعات ارائه کند. معنای این اقدامات این است که واشنگتن فقط به دنبال بستن حسابهای داخل ایران نیست؛ میخواهد هزینه همکاری بانکهای کشور ثالث با ایران را نیز بالا ببرد.
در بخش هوانوردی هم وضعیت مشابهی دیده میشود. تحریمهای ۸ سپتامبر فقط یک شرکت هواپیمایی را هدف نگرفتند؛ وزارت خزانهداری از هدف قرار دادن همه خطوط هوایی باقیمانده ایران و شبکه شرکتهای واسطه، تأمینکنندگان و مسیرهای انتقال قطعات خبر داد. محدودیت برخی مجوزهای مرتبط با هواپیماهای ساخت آمریکا نیز تشدید شد. بنابراین حمل هوایی که میتوانست برای کالاهای کوچک، قطعات حساس یا محمولههای فوری بخشی از فشار مسیر دریایی را جبران کند، خود به یکی از اهداف فشار تبدیل شده است.
رمزارز نیز دیگر مسیر امنی محسوب نمیشود. آمریکا در تابستان چند شبکه دارایی دیجیتال مرتبط با ایران را تحریم کرد و در ۱۷ سپتامبر نیز «بیتبانک» و شرکت توسعهدهنده آن را هدف قرار داد. وزارت خزانهداری صریحاً اعلام کرده استفاده از دارایی دیجیتال، شبکههای مرتبط با ایران را از دسترس تحریم خارج نمیکند.
به همین دلیل، چرخش ایران به سمت تجارت زمینی را باید پاسخ به دو فشار همزمان دانست: محدود شدن ظرفیت مسیرهای دریایی و دشوارتر شدن تسویه مالی.
در ماههای اخیر این چرخش عملاً آغاز شده است. گزارشهای تازه نشان میدهد با محدود شدن دسترسی دریایی، ایران تلاش کرده سهم بیشتری از واردات و صادرات را از مرزهای شمالی و غربی منتقل کند. وزیر اقتصاد ایران نیز در سفر به مسکو بر فعالتر شدن مرزهای شمالی و انتقال بخشی از تجارت از مسیرهای جنوبی تأکید کرده است.
ایران از نظر جغرافیایی مزیت مهمی دارد؛ هفت همسایه زمینی، دسترسی به دریای خزر و مسیرهایی به ترکیه، عراق، پاکستان، افغانستان، آسیای مرکزی، جمهوری آذربایجان و ارمنستان.
علیرضا صلواتی، تحلیلگر اقتصاد سیاسی، در ارزیابی ظرفیت جایگزین ایران گفته است: «ایران بیش از آنچه وابستگی به بنادر جنوبی نشان میدهد، امکان مانور دارد.» بنادر شمالی ایران در پایان سال ۲۰۲۵ بیش از ۳۰ میلیون تن ظرفیت اسمی سالانه داشتهاند و کمتر از یکسوم این ظرفیت مورد استفاده بوده است. بنابراین برای غلات، مواد غذایی، برخی کالاهای صنعتی و تجارت با روسیه و آسیای مرکزی هنوز فضای توسعه وجود دارد.
اما ظرفیت خالی با ظرفیت جایگزین کامل تفاوت دارد.
در مرز شمالشرق، سرخس و اینچهبرون ایران را از طریق ترکمنستان به آسیای مرکزی، روسیه و در نهایت چین متصل میکنند. در شمالغرب نیز آستارا بخشی از کریدور بینالمللی شمال ـ جنوب است. ظرفیت طراحیشده پایانه باری آستارا سالانه حدود ۳.۵ تا چهار میلیون تن اعلام شده، اما این پایانه در پنج ماه نخست ۲۰۲۶ حدود ۳۴۵ هزار تن بار جابهجا کرده است. نبود اتصال کامل راهآهن رشت ـ آستارا نیز همچنان یکی از گلوگاههای این مسیر محسوب میشود.
مسیر ترکیه برای ایران اهمیت بیشتری دارد، زیرا مستقیماً به بازار اروپا متصل میشود. مرز بازرگان و مسیر ریلی رازی ـ ترکیه در صورت افزایش ظرفیت میتوانند بخشی از تجارت غربی ایران را جذب کنند. اما همین مسیر نیز محدودیتهای خود را دارد؛ حمل ریلی میان ایران و ترکیه هنوز تا حدی به عبور قطار از دریاچه وان متکی است و حجم جابهجایی این مسیر در سال ۲۰۲۴ حدود ۴۷۷ هزار تن گزارش شده؛ رقمی که در مقایسه با ظرفیت حمل کشتیهای بزرگ، محدود است.
برای شمالغرب ایران، این تغییر میتواند اهمیت اقتصادی مرزهای بازرگان، رازی، نوردوز، جلفا و آستارا را افزایش دهد. آذربایجان غربی و شرقی عملاً در خط مقدم مسیر زمینی به ترکیه، ارمنستان و قفقاز قرار میگیرند. این تغییر میتواند برای شرکتهای حملونقل، انبارداری و خدمات مرزی فرصت ایجاد کند، اما اگر زیرساخت گمرکی، پارکینگ کامیون، خطوط ریلی و ظرفیت تخلیه و بارگیری همزمان تقویت نشوند، همان افزایش تجارت میتواند خود را به شکل صفهای طولانی کامیون، تأخیر در ترخیص و افزایش هزینه نشان دهد.
اتفاقاً گزارشهای اخیر از همین مشکل حکایت دارد. در مرزهای ایران با پاکستان، ترکیه، ترکمنستان و افغانستان، کامیونها با تأخیرهای اداری، صف و افزایش هزینه روبهرو شدهاند. گزارش والاستریت ژورنال نیز از گرفتار شدن صدها کامیون و افزایش مشکلات گمرکی در چند مرز زمینی ایران خبر داده است.
محدودیت اصلی اما نه صف کامیون، بلکه اقتصاد حملونقل است.
مجیدرضا حریری، رئیس اتاق مشترک ایران و چین، هزینه انتقال یک کانتینر از چین به ایران از مسیر بنادر جنوبی را حدود سه هزار دلار و انتقال همان کانتینر از مسیر زمینی را حدود ۱۲ هزار دلار برآورد کرده است؛ یعنی تقریباً چهار برابر. او با فرض ورود حدود دو میلیون کانتینر در سال از مسیر جنوب، تخمین زده انتقال گسترده این حجم به خشکی میتواند تا حدود ۱۸ میلیارد دلار هزینه اضافی برای تجارت ایران ایجاد کند.
این اختلاف هزینه مستقیماً به زندگی مردم مربوط میشود.
وقتی هزینه انتقال یک کانتینر چهار برابر شود، این هزینه در نهایت باید جایی در زنجیره جذب شود؛ واردکننده، تولیدکننده، دولت یا مصرفکننده. برای کالاهای کمارزش و حجیم، سهم حملونقل از قیمت نهایی بیشتر است؛ بنابراین مواد غذایی، مواد اولیه ساختمانی، برخی نهادههای صنعتی و کالاهای حجیم بیشتر از قطعات کوچک و گرانقیمت تحت تأثیر قرار میگیرند.
افزایش مسیر نیز فقط کرایه کامیون نیست؛ سوخت، بیمه، هزینه انبار، توقف مرزی، حق ترانزیت و هزینه خواب سرمایه به قیمت اضافه میشود.
برای مثال، یک کشتی ۵۰ هزار تنی میتواند محمولهای را در یک سفر جابهجا کند که برای انتقال زمینی آن، با فرض ظرفیت ۲۵ تن برای هر کامیون، حدود دو هزار سفر کامیونی لازم است. تازه این دو هزار کامیون بعد از ورود باید در داخل کشور نیز کالا را توزیع کنند. همین مقیاس نشان میدهد چرا در تجارت جهانی، دریا برای کالاهای حجیم هنوز ارزانترین ابزار حمل است.
برای نفت مسئله بسیار سختتر است.
یک نفتکش بزرگ میتواند حدود ۱.۵ تا دو میلیون بشکه نفت حمل کند. جایگزین کردن فقط یک محموله چنین کشتیای با کامیون به هزاران نفتکش جادهای نیاز دارد. خطوط ریلی از جاده کارآمدترند، اما آنها نیز از نظر ظرفیت با نفتکشهای اقیانوسپیما قابل مقایسه نیستند.
از همین رو، مرز زمینی میتواند برای واردات دارو، مواد غذایی، قطعه، ماشینآلات و بخشی از صادرات غیرنفتی نقش جدی داشته باشد، اما جایگزین کامل صادرات انبوه نفت به خریداران آسیایی نیست.
عمود شکری، تحلیلگر انرژی، این تفاوت را در یک جمله خلاصه کرده است: «این طرح بهعنوان راهبرد تابآوری واقعبینانه است، نه راهبرد جایگزینی.»
این دقیقاً نقطه مرکزی سیاست تجارت زمینی ایران است.
مرز زمینی میتواند آسیبپذیری را کاهش دهد؛ اما نمیتواند اقتصاد دریایی را حذف کند.
با این حال، استفاده گستردهتر از زمین یک مزیت راهبردی مهم دارد: توزیع ریسک.
اگر ۷۰ یا ۸۰ درصد تجارت یک کشور از تعداد محدودی بندر عبور کند، بستن یا مختل کردن همان بنادر ضربه بسیار بزرگی ایجاد میکند. اما اگر بخشی از غذا از روسیه و قزاقستان از مسیر خزر وارد شود، بخشی از کالا از ترکیه، بخشی از پاکستان، بخشی از عراق و آسیای مرکزی، فشار روی یک دروازه خاص کاهش مییابد.
از این منظر، هدف منطقی کریدورهای زمینی نه «جایگزینی کامل بندرعباس» بلکه کاهش وابستگی بیش از حد به جنوب است.
این تغییر میتواند حتی بعد از پایان بحران فعلی نیز آثار ماندگار داشته باشد؛ زیرا افزایش تجارت از سرخس، اینچهبرون، آستارا، بازرگان و مسیر پاکستان ممکن است سرمایهگذاری در راهآهن، پایانههای مرزی و انبارداری را تسریع کند.
اما این راهبرد یک ضعف ژئوپلیتیک تازه نیز ایجاد میکند: وابستگی بیشتر به تصمیم همسایگان.
کشتی پس از خروج از آبهای ایران میتواند به بازار مقصد برسد؛ اما کامیون زمینی برای رسیدن به اروپا یا چین باید از خاک یک یا چند کشور عبور کند. هر کدام از این کشورها میتوانند تحت فشار سیاسی، تحریم ثانویه، مشکل امنیتی یا اختلاف گمرکی مسیر را کند یا محدود کنند.
تحولات ترکیه این ریسک را بهخوبی نشان میدهد. روز ۱۸ سپتامبر، نهاد ناظر بانکی ترکیه مجوز فعالیت شعبه استانبول بانک ملت ایران را لغو کرد. اعلام رسمی ترکیه این تصمیم را به مقررات داخلی و ریسکهای بانکی مرتبط دانست و مستقیماً آن را به آمریکا نسبت نداد؛ اما اقدام در شرایطی صورت گرفت که واشنگتن فشار خود بر شرکای ایران را افزایش داده است. رویترز همچنین گزارش داده ترکیه و عمان پس از رایزنی با آمریکا پروازهای ماهان را متوقف کردهاند.
این اتفاق یک نکته کلیدی را آشکار میکند: اگر کالا از مرز ترکیه عبور کند اما بانک ترکیه حاضر به تسویه پول آن نباشد، مشکل تجارت فقط از دریا به خشکی منتقل شده است.
همین خطر درباره روسیه، امارات و سایر واسطههای مالی نیز وجود دارد. تحریم بانک ویتیبی نشان داد حتی یک بانک بزرگ روسی نیز میتواند به دلیل ارتباط مالی با ایران هدف آمریکا قرار گیرد. بنابراین مرز زمینی زمانی مؤثر است که همراه با مسیر مالی، بیمهای و گمرکی پایدار باشد.
رمزارز نیز نمیتواند بهتنهایی این شکاف را پر کند. دارایی دیجیتال میتواند برای بخشی از پرداختها انعطاف ایجاد کند، اما وقتی صرافیها، کیف پولها و شرکتهای واسطه زیر نظارت آمریکا قرار میگیرند، تبدیل دارایی دیجیتال به پول قابل استفاده برای تجارت بزرگ دشوارتر میشود. تحریمهای اوت و سپتامبر نشان میدهد واشنگتن دقیقاً همین حلقه را هم زیر نظر گرفته است.
بنابراین آینده تجارت ایران را نه یک مسیر، بلکه ترکیبی از چند مسیر تعیین خواهد کرد.
راهآهن شمال ـ جنوب برای تجارت با روسیه و قفقاز، بنادر خزر برای غلات و کالاهای عمومی، ترکیه برای دسترسی به اروپا، عراق برای تجارت منطقهای، افغانستان و پاکستان برای شرق و جنوب آسیا، و مسیرهای زمینی آسیای مرکزی برای کالاهای خاص میتوانند بخشی از فشار را جذب کنند.
اما هیچکدام بهتنهایی ظرفیت بنادر جنوب را ندارند.
حتی اگر تمام ظرفیت خالی بنادر شمالی فعال شود، راهآهن آستارا تقویت شود و مرزهای ترکیه شبانهروزی کار کنند، باز هم حملونقل زمینی برای کالاهای حجیم و صادرات انرژی از نظر هزینه و حجم محدودتر خواهد ماند.
این موضوع برای سیاست داخلی نیز پیام روشنی دارد. افزایش تجارت زمینی اگر بدون توسعه فوری زیرساخت انجام شود، میتواند به فشار تازه روی جادهها، ناوگان کامیونی، گمرکات و شهرهای مرزی تبدیل شود.
در شمالغرب کشور، افزایش نقش بازرگان و رازی میتواند فرصت اقتصادی ایجاد کند، اما فقط در صورتی که ظرفیت گمرک، خطوط ریلی، پارکینگ کامیون، انبارها و مسیرهای دسترسی متناسب با افزایش بار توسعه یابد. در غیر این صورت، هزینهای که در دریا ایجاد شده فقط به مرز زمینی منتقل میشود و صف کامیون جای صف کشتی را میگیرد.
مهمتر از همه، نباید اثر این تغییر مسیر بر قیمت کالا برای مردم نادیده گرفته شود.
وقتی واردکننده به جای سه هزار دلار، برای حمل کانتینر ۱۲ هزار دلار میپردازد، تفاوت ۹ هزار دلاری در نهایت در حساب اقتصاد باقی میماند.
اگر دولت آن را یارانه ندهد یا تولیدکننده جذب نکند، بخشی از آن وارد قیمت مصرفکننده میشود.
در اقتصادی که همزمان با تورم بالا و کاهش ارزش پول ملی روبهروست، شوک لجستیک میتواند به یک عامل تورمی دیگر تبدیل شود.
به همین دلیل، تجارت زمینی اگرچه راه فرار از قفل کامل تجارت است، راه ارزان فرار نیست.
فشار تازه آمریکا دقیقاً همین نقطه را هدف گرفته است: افزایش هزینه هر مسیر جایگزین.
اگر نفتکش دشوار شد، بانک هدف قرار میگیرد؛ اگر بانک دور زده شد، صرافی رمزارزی هدف قرار میگیرد؛ اگر هواپیما نقش واسطه پیدا کرد، شبکه هوانوردی زیر فشار میرود؛ و اگر تجارت به کشورهای ثالث منتقل شود، شرکت و بانک کشور ثالث با خطر تحریم مواجه میشود. این الگو نشان میدهد هدف اعلامشده واشنگتن نه صرفاً کاهش صادرات یک کالا، بلکه پرهزینهتر کردن مجموعه روابط اقتصادی ایران است.
اما برای ایران نیز پاسخ الزاماً صفر و یک نیست.
مرزهای زمینی نمیتوانند در کوتاهمدت جای دریا را بگیرند، اما میتوانند مانع از آن شوند که فشار دریایی به توقف کامل ورود غذا، دارو و مواد اولیه یا خروج صادرات منطقهای منجر شود. همین توان محدود در شرایط فشار شدید، اهمیت راهبردی دارد.
در واقع، سؤال درست این نیست که «آیا خشکی جای دریا را میگیرد؟»
پاسخ اقتصادی تقریباً روشن است: نه، نه از نظر حجم و نه از نظر هزینه.
سؤال مهمتر این است که ایران تا چه اندازه میتواند شبکهای از مسیرهای کوچکتر بسازد که در مجموع اجازه ندهند بستن یک مسیر، کل تجارت خارجی را متوقف کند.
اگر این کریدورها توسعه پیدا کنند، مزیت آنها بیش از آنکه در جایگزینی بندر باشد، در «پخش کردن ریسک» خواهد بود.
اما اگر بانکها، مرزها، ریل، کامیون و تسویه مالی همزمان تقویت نشوند، افزایش تجارت زمینی فقط صورت مسئله را تغییر میدهد.
فاز تازه فشار اقتصادی آمریکا از همین جهت با مراحل قبل متفاوت است؛ میدان از نفتکش به کل زنجیره تجارت کشیده شده است.
و در این میدان، داشتن هفت همسایه برای ایران یک مزیت مهم است، اما معجزه نیست. مرزهای زمینی میتوانند اقتصاد را زنده نگه دارند، کالاهای ضروری را عبور دهند و زمان بخرند؛ ولی تا زمانی که هزینه یک کانتینر زمینی چند برابر دریا و ظرفیت ریل و جاده چندین برابر کوچکتر از بنادر باشد، خشکی «راه جایگزین» است، نه «جایگزین دریا».

از عراق تا ایران؛ استارلینک پشت مرزهای ایران؛ فناوری تازه یا چالش جدید حاکمیت دیجیتال؟

دردسر جدید مردم با هوشمند سازی کارت سوخت جایگاهها ؛ صفهای طولانی بنزین در راه است؟


سبد معیشت ۶۷ درصد گران شد؛ کالابرگ هنوز یک میلیون تومان و تنها ۲۶ درصد را پوشش میدهد

دروازهبان تراکتور مقابل ستارههای الهلال و الاهلی؛ بیرانوند نامزد بهترین بازیکن سال آسیا شد!

جناب قلعهنویی؛ نیمکت تیم ملی جای بهانهتراشی نیست! اگر به قهرمانی آسیا اعتقاد نداری، کنار برو!


بیرانوند از تراکتوریها عذرخواهی کرد؛ حرفهایم از سر دلسوزی بود


دیدگاهتان را بنویسید