

از سفرههای کوچک تا اضطرابهای بزرگ؛ سلامت روان ایرانیان چگونه است؟

دلار بالا میرود، مسئولیت پاسکاری میشود؛ درد مردم بالاخره به چه کسی ربط دارد؟
 رضوانی: در سفر اخیر ۳ همت به انتقال آب ارس اختصاص یافت؛ ابرپروژه ۲۵ همتی با این روند ۱۰ سال طول میکشد!«یک ملت، دو دولت»، اما نه یک سیاست، زیر سایه حجاب؛ شکاف باکو و آنکارا علنی شدعبداللهی: به این سفر و نحوه توزیع اعتبارات معترضیم؛ سفر قائمپناه خروجی ملموسی نداشت؛ جلسات بینتیجه و فقط وقتگیر بودنوین: نحوه حضور پزشکیان در تبریز غیرعرفی بود؛ مردم مصوبه قابل لمس میخواهند، نه گفتاردرمانیآقای پزشکیان، سفر غیررسمی ممکن بود؛ پس چرا سفر رسمی لغو شد؟ذاکر: دولت برای بهبود معیشت مردم و کنترل بازار ارز و سکه جدیتر عمل کنداسماعیلی: مردم آذربایجان انتطار حضور رئیسجمهور را داشتند؛ مردم از حضورهای نمادین بهرهای نمیبرند؛ مشکلات استان باید حل شودشهسواری: پزشکیان وعده داد در نخستین فرصت بهصورت علنی در جمع مردم آذربایجان شرقی حضور یابد
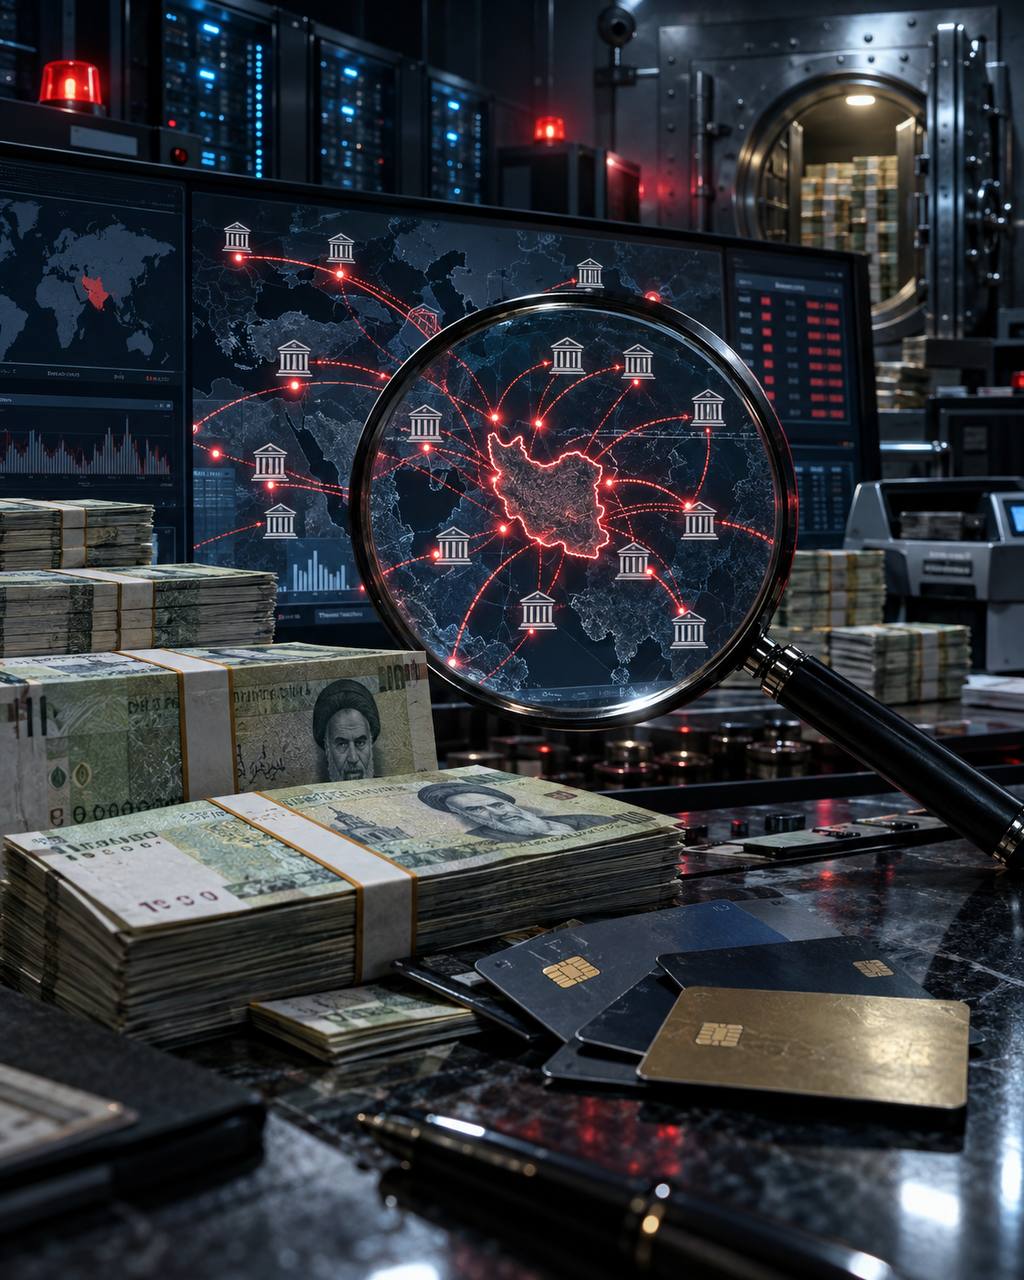
به گزارش آذربایجان آنلاین، بزرگی عدد ۳۰۰ همت در نگاه اول خیرهکننده است. تقسیم ساده آن بر یک ماه، متوسط حدود ۱۰ هزار میلیارد تومان تراکنش در هر روز را نشان میدهد و اگر این رقم بهصورت کاملاً فرضی میان ۲۷۱ پرونده مساوی تقسیم شود، متوسط گردش ثبتشده به بیش از هزار و ۱۰۰ میلیارد تومان برای هر نفر میرسد. اما اینجا یک تفکیک کارشناسی بسیار مهم وجود دارد: «۳۰۰ همت تراکنش» به معنای وجود ۳۰۰ همت سرمایه واقعی، پول نقد یا خرید ارز نیست. یک مبلغ میتواند چند بار میان حسابها جابهجا و در مجموع تراکنشها چند بار شمرده شود و توزیع آن میان اشخاص نیز احتمالاً بسیار نامتوازن است. بنابراین از این رقم نمیتوان نتیجه گرفت ۳۰۰ همت پول وارد بازار ارز شده است.
همین تمایز، برای جلوگیری از یک خطای بزرگ در تحلیل ضروری است. بانک مرکزی این جریانها را مشکوک و مرتبط با اخلال در نظام پولی و ارزی معرفی کرده، اما هنوز ترکیب تراکنشها منتشر نشده است؛ مشخص نیست چه میزان مستقیماً به خریدوفروش ارز، چه میزان به طلا و سکه، چه میزان به رمزداراییها و چه مقدار به نقلوانتقال میان حسابها مربوط بوده است. تا انتشار این داده، نسبت دادن جهشهای اخیر دلار به کل رقم ۳۰۰ همت از نظر کارشناسی قابل دفاع نیست.
با این حال، پرونده یک سؤال جدی درباره کارایی نظارت بانکی ایجاد میکند؛ زیرا شبکه بانکی ایران امروز فاقد مقررات شناسایی رفتار غیرعادی نیست. براساس دستورالعمل تعیین سطح فعالیت مشتریان که در سال ۱۴۰۴ به شبکه بانکی ابلاغ شد، هر مؤسسه اعتباری باید برای مشتریان خود «سطح فعالیت مورد انتظار» تعیین و انحراف از آن را بهصورت خودکار رصد کند. سطح فعالیت نیز فقط براساس یک سقف ثابت تعیین نمیشود؛ برای صاحبان کسبوکار و اشخاص حقوقی باید فروش، درآمد، هزینه، اظهارنامه مالیاتی و صورتهای مالی معتبر در محاسبات دخالت داده شود.
مقررات حتی برای برخی گروهها سقف روشن تعیین کرده است. حداکثر سطح فعالیت مورد انتظار سالانه برای فرد مزدبگیر ۲۰ میلیارد تومان، برای فرد فاقد شغل پنج میلیارد تومان و برای شخص حقوقی غیرفعال ۵۰۰ میلیون تومان در نظر گرفته شده است. این اعداد البته به هیچ وجه درباره همه صاحبان کسبوکار قابل تعمیم نیست و شرکت فعال میتواند براساس فعالیت واقعی و اسناد خود گردش بسیار بالاتری داشته باشد؛ اما نشان میدهد معماری نظارتی بانکها باید میان گردش عادی یک مشتری و رفتاری که با شغل، درآمد و سابقه او تناسب ندارد تفاوت بگذارد.
نکته مهمتر در همان دستورالعمل این است که بانکها موظف شدهاند «مغایرت رفتار مالی» را به شکل خودکار محاسبه کنند. اگر مجموع گردش بدهکار و بستانکار یک مشتری به بیش از ۱۰ برابر سطح فعالیت مورد انتظار برسد، بانک دیگر نباید منتظر توضیح چندماهه مشتری بماند و مکلف است موضوع را بلافاصله در قالب گزارش معامله مشکوک به مرکز اطلاعات مالی اعلام کند. حتی تعیین سطح فعالیت بالاتر از ۱۰ میلیارد تومان نیز طبق دستورالعمل باید توسط واحد مبارزه با پولشویی مؤسسه اعتباری انجام شود، نه صرفاً یک شعبه معمولی.
این داده قانونی، پرونده ۳۰۰ همتی را وارد مرحله تازهای از تحلیل میکند. سؤال دیگر فقط این نیست که چرا پول جابهجا شده؛ باید مشخص شود چه زمانی نخستین هشدار خودکار درباره این حسابها ایجاد شده است.
ممکن است بانکها تراکنشها را از همان مراحل ابتدایی شناسایی کرده و پرونده طی یک ماه در حال تکمیل و رصد بوده باشد؛ در این صورت نمیتوان گفت کل ۳۰۰ همت «بدون شناسایی» عبور کرده است. اما اگر بخشی از حسابها مدت طولانی بدون هشدار یا اقدام مؤثر فعالیت کرده باشند، آن وقت مسئله مستقیماً به کیفیت سامانههای پایش، عملکرد واحدهای تطبیق و مسئولیت مدیران بانکها برمیگردد.
بانک مرکزی هنوز این خط زمانی را منتشر نکرده است؛ در حالی که برای ارزیابی واقعی عملکرد ۱۰ بانک، همین داده از خود مبلغ جریمه مهمتر است: تراکنش اول چه زمانی مشکوک شناخته شد، بانک چه زمانی گزارش را ارسال کرد و چه مدت بعد محدودیت روی حساب اعمال شد؟
مقررات جدید حتی درباره زمان گزارش نیز صریحتر شده است. اصلاح آییننامه مبارزه با پولشویی در سال ۱۴۰۴ مؤسسات مالی را مکلف کرده پس از بررسی اولیه و ایجاد ظن وقوع جرم، گزارش معامله مشکوک را «بلافاصله» ارسال کنند و اگر مؤسسه واحد مبارزه با پولشویی دارد، گزارش باید حداکثر تا پایان همان روز کاری به مرکز اطلاعات مالی برسد. بنابراین تأخیر در گزارشدهی دیگر موضوعی فاقد معیار زمانی نیست.
از سوی دیگر، قانون بانک مرکزی نیز مسیر مسدودسازی را مشخص کرده است. مطابق ماده ۴۲، بانک مرکزی موارد مظنون به پولشویی را برای مرکز اطلاعات مالی ارسال میکند و این مرکز حداکثر دو روز کاری برای تأیید یا رد گزارش فرصت دارد. پس از تأیید، بانک مرکزی میتواند حساب را مسدود و خدمات بانکی را محدود کند. برای فرد نیز مسیر اعتراض پیشبینی شده و اعتراض باید در مهلت مشخص با حضور نمایندگان بانک مرکزی، مرکز اطلاعات مالی و دادستانی بررسی شود. این سازوکار اهمیت حقوقی زیادی دارد؛ زیرا «مظنون بودن» با «مجرم بودن» متفاوت است.
به همین دلیل، ۲۷۱ نفر فعلی را نمیتوان پیش از رأی قضایی مجرم یا اخلالگر قطعی معرفی کرد. گزارش معامله مشکوک اساساً ابزار هشدار است، نه حکم محکومیت. هادی خانی، رئیس مرکز اطلاعات مالی، پیشتر گفته بود طی حدود سه سال نزدیک به ۱۰۰ هزار گزارش معاملات مشکوک به این مرکز رسیده، اما حدود ۴۴۰ تا ۴۵۰ پرونده پس از بررسی به مرجع قضایی ارائه شده است. فاصله بسیار زیاد میان تعداد هشدارها و پروندههای قضایی دقیقاً نشان میدهد «تراکنش مشکوک» نقطه شروع بررسی است، نه اثبات جرم.
با این حال، همین آمار یک نکته کارشناسی دیگر را روشن میکند: مسئله امروز کمبود داده نیست؛ مسئله توان تبدیل میلیاردها داده بانکی به هشدار دقیق و سریع است.
سامانه بانکی روزانه حجم عظیمی از نقلوانتقال را پردازش میکند و انتظار اینکه کارمند شعبه تکتک تراکنشها را بررسی کند، اساساً غیرواقعی است. راهحل، تحلیل رفتاری است؛ یعنی سیستم به جای نگاه صرف به مبلغ، شبکه ارتباط حسابها، سرعت ورود و خروج پول، تناسب گردش با فعالیت اقتصادی، تعدد حسابها، ذینفع واقعی و تغییر ناگهانی رفتار مشتری را همزمان بررسی کند.
مقررات کشور نیز سالهاست این جهت را تعیین کرده است. آییننامه اجرایی مبارزه با پولشویی، مؤسسات مالی را مکلف کرده بود سامانههای کشف تقلب و شناسایی خودکار معاملات مشکوک مبتنی بر دادهکاوی را در سامانههای خود مستقر کنند. بنابراین در سال ۱۴۰۵ دیگر دشوار است ضعف نظارتی صرفاً با حجم بالای تراکنشهای بانکی توضیح داده شود؛ زیرساخت قانونی برای نظارت فناورانه از قبل مطالبه شده است.
حجت اسماعیلزاده، رئیس مرکز تنظیمگری بانک مرکزی، نیز سال گذشته بر همین رویکرد تأکید کرده بود: «باید بجای تمرکز و مداخله بسیار جزئی در بسیاری از عملیات اشخاص تحت نظارت به سمت حوزههای پرریسک حرکت کنیم.» او همچنین اعلام کرده بود بانک مرکزی برای نخستین بار سه مدیر مبارزه با پولشویی بانکها را عزل کرده و مدیرعامل و هیأتمدیره دو بانک را به دلیل رعایت نکردن مقررات این حوزه دوباره برای احراز صلاحیت فراخوانده است. این سابقه نشان میدهد مسئولیت مقابله با پولشویی قرار نیست فقط متوجه مشتری یا کارمند شعبه باشد و میتواند تا سطح مدیریت بانک امتداد پیدا کند.
پرونده فعلی از یک جهت مهمتر میشود: این نخستین بار نیست که بانک مرکزی از شبکه بزرگی از حسابهای مظنون در بازار ارز خبر میدهد.
در ۲۵ آذر ۱۴۰۴، محمد شیریجیان، سخنگوی بانک مرکزی، اعلام کرده بود حساب ۲۵۱ فرد مظنون به پولشویی و اخلال در بازار ارز شناسایی و مسدود شده است. آن پرونده بیش از شش هزار حساب بانکی و مجموعاً ۲۱۰ همت تراکنش داشت. بانک مرکزی حتی اعلام کرد یکی از مظنونان ۲۴ ساله با ۱۱ حساب، به تنهایی بیش از ۱۳ همت گردش داشته است؛ دو مظنون دیگر نیز با ۲۱ و ۱۳ حساب به ترتیب هشت و ۵.۲ همت تراکنش ثبت کرده بودند.
نباید پرونده ۲۱۰ همتی سال گذشته را بدون سند به پرونده ۳۰۰ همتی امروز مرتبط دانست؛ اما تکرار کشف جریانهای بسیار بزرگ و چندحسابی یک پیام روشن دارد: استفاده از حسابهای متعدد و اشخاص واسطه در جابهجایی پول یک ریسک مقطعی نیست و باید بهعنوان یک مسئله ساختاری در سامانه نظارت بانکی دیده شود.
وقتی یک فرد میتواند دهها حساب داشته باشد، صرف پایش «هر حساب» به صورت مستقل کافی نیست. شبکه بانکی باید «مشتری» را ببیند، نه فقط شماره حساب را.
اگر یک فرد در پنج بانک ۲۰ حساب داشته باشد و مبالغ میان همین حسابها جابهجا شود، سامانهای که فقط در سطح یک شعبه یا یک بانک رفتار را بررسی کند ممکن است تصویر ناقصی ببیند. نظارت مؤثر نیازمند اتصال دادهها در سطح شبکه بانکی و شناسایی مجموع رفتار مالی فرد، شرکتهای مرتبط و ذینفعان واقعی است.
اینجاست که جریمه ۱۰ بانک در پرونده جدید اهمیت پیدا میکند.
بانک مرکزی هنوز اعلام نکرده این ۱۰ بانک کداماند، میزان جریمه هرکدام چقدر بوده و دقیقاً چه تخلفی مرتکب شدهاند. این ابهام اجازه نمیدهد مشخص شود ضعف در «شناخت مشتری» بوده، گزارش تراکنش مشکوک دیر ارسال شده، سامانه هشدار درست عمل نکرده یا پس از ایجاد هشدار، فرآیند داخلی بانک دچار قصور شده است.
این تفاوتها بسیار مهماند. بانکی که گزارش را چند ساعت دیر ارسال کرده با بانکی که برای ماهها گردش غیرمتعارف مشتری را نادیده گرفته، یک تخلف یکسان ندارد.
قانون بانک مرکزی نیز ابزار برخورد را فقط به جریمه نقدی محدود نکرده است. هیأت انتظامی میتواند برای تخلفات اشخاص تحت نظارت و مدیران آنها از اخطار و جریمه تا سلب صلاحیت موقت یا دائم مدیران استفاده کند. برای مدیران، جریمه میتواند تا ۵۰ میلیارد ریال یا پنج برابر میزان تخلف ــ هر کدام بیشتر باشد ــ برسد و برای سهامداران مؤثر نیز مجازاتهای سنگینتری پیشبینی شده است.
بنابراین سؤال درباره ۱۰ بانک فقط این نیست که «چقدر جریمه شدند؟» سؤال مهمتر این است که آیا جریمه متناسب با نوع تخلف بوده و آیا مدیر مسئول نیز پاسخگو خواهد بود یا خیر.
در نظارت بانکی یک اصل مهم وجود دارد: اگر هزینه تخلف کمتر از منفعت چشمپوشی از مشتری پرگردش باشد، جریمه بازدارنده نیست.
یک مشتری با گردش هزاران میلیارد تومانی برای یک بانک میتواند از نظر مانده حساب، کارمزد و حجم عملیات جذاب باشد. همین مسئله بالقوه تضاد میان واحد تجاری بانک و واحد مبارزه با پولشویی ایجاد میکند. واحد تجاری میخواهد مشتری بزرگ را حفظ کند؛ واحد تطبیق باید در صورت مشاهده رفتار پرریسک حتی فعالیت همان مشتری سودآور را محدود کند. استقلال واقعی واحد مبارزه با پولشویی دقیقاً در چنین نقطهای معنا پیدا میکند.
هادی خانی پیشتر درباره تغییر رویکرد نظارتی گفته بود: «تمرکزمان را از مبارزه پسینی به پیشینی تغییر دادهایم و تلاش میکنیم بر رصد مستمر جریانات مالی مشکوک متمرکز باشیم.» پرونده فعلی میتواند آزمون عملی همین ادعا باشد؛ اینکه نظارت پیشینی دقیقاً در چه زمانی فعال شده و آیا توانسته پیش از گسترش شبکه، جریان پول را متوقف کند.
بخش دوم پرونده به بازار ارز برمیگردد.
از منظر اقتصادی، حتی بخشی از ۳۰۰ همت اگر در فاصلهای کوتاه به تقاضای ارز یا طلا تبدیل شده باشد، میتواند در بازاری با عمق محدود فشار قابل توجهی ایجاد کند. معامله بزرگ فقط از طریق مقدار خرید روی قیمت اثر نمیگذارد؛ مشاهده تقاضای سنگین میتواند انتظارات سایر معاملهگران را نیز تغییر دهد، فروشندگان را از عرضه منصرف کند و خریداران دیگری را به بازار بکشاند.
اما برای اندازهگیری این اثر، بانک مرکزی باید اطلاعاتی منتشر کند که اکنون در دسترس نیست: چه میزان از این تراکنشها واقعاً به بازار ارز وارد شده، خریدها در چه بازهای انجام شده، ارز از چه کانالی تهیه شده و حجم خرید نسبت به کل معاملات بازار چقدر بوده است.
بدون این اعداد، استفاده از عنوان «۳۰۰ همت اخلال ارزی» ممکن است این تصور نادرست را ایجاد کند که معادل ۳۰۰ همت تقاضای جدید وارد بازار دلار شده است.
این نکته از منظر سیاستگذاری هم اهمیت دارد. اگر بخش قابل توجهی از افزایش تقاضای ارز ناشی از شبکههای مالی غیرشفاف باشد، انسداد حسابها میتواند فشار کوتاهمدت را کاهش دهد. اما اگر عوامل بنیادی مانند تورم، رشد نقدینگی، محدودیت عرضه ارز و انتظارات سیاسی همچنان برقرار باشند، مبارزه با حسابهای مشکوک بهتنهایی ثبات پایدار ایجاد نمیکند.
برخورد بانکی با اخلال و سیاست اقتصادی برای کنترل عوامل بنیادی ارز دو ابزار متفاوتاند و یکی جای دیگری را نمیگیرد.
پرونده ۳۰۰ همتی از همین جهت نباید به ابزاری برای توضیح دادن تمام مشکلات بازار ارز تبدیل شود. شبکههای مشکوک میتوانند نوسان را تشدید کنند، اما برای اثبات سهم آنها در افزایش قیمت باید رابطه مالی مستقیم نشان داده شود.
از سوی دیگر، انتشار اطلاعات بانکهای متخلف نیز باید با رعایت فرآیند قانونی انجام شود. تا زمانی که رأی تخلف قطعی نشده، نمیتوان صرف ارجاع پرونده به هیأت انتظامی را معادل محکومیت نهایی بانک دانست. اما پس از قطعی شدن، انتشار نام بانک، نوع تخلف و مجازات میتواند نقش بازدارنده بسیار بیشتری از اعلام کلی «۱۰ بانک جریمه شدند» داشته باشد.
مشتری، سهامدار و سپردهگذار حق دارند بدانند کدام مؤسسه در اجرای قواعدی که مستقیماً با سلامت شبکه مالی مرتبط است عملکرد ضعیفتری داشته است.
در نهایت، پرونده فعلی چهار عدد دارد که هرکدام باید پاسخ مشخصی پیدا کنند: ۳۰۰ همت تراکنش، ۲۷۱ شخص، ۱۰ بانک و یک ماه زمان.
اما عدد پنجم هنوز اعلام نشده است؛ زمان کشف.
اگر بانک مرکزی نشان دهد سامانهها از نخستین مراحل هشدار دادهاند و ۳۰۰ همت حاصل رصد یک شبکه در طول فرآیند تحقیق بوده، بخش بزرگی از ابهام نظارتی برطرف میشود. اگر مشخص شود هشدارها دیر فعال شدهاند یا بانکها مدت زیادی رفتار غیرمتعارف را نادیده گرفتهاند، آنوقت پرونده از تخلف چند مشتری به مسئلهای درباره ضعف کنترل داخلی شبکه بانکی تبدیل خواهد شد.
همین سؤال درباره پرونده ۲۱۰ همتی سال گذشته نیز وجود داشت و تکرار ارقام بزرگ، ضرورت پاسخ را بیشتر کرده است.
بانک مرکزی امروز ۲۷۱ پرونده را به دستگاه قضایی فرستاده است؛ اما ارزیابی موفقیت این عملیات صرفاً با تعداد حسابهای بستهشده ممکن نیست. موفقیت واقعی زمانی است که معلوم شود الگویی که این حسابها از آن استفاده کردهاند شناسایی و در کل شبکه بسته شده است.
زیرا اگر فقط حساب امروز مسدود شود اما ضعف سامانه فردا باقی بماند، نام افراد تغییر میکند، شماره حسابها عوض میشود و همان جریان مالی دوباره از مسیر دیگری عبور خواهد کرد.
پرونده ۳۰۰ همت در نهایت یک سؤال بزرگتر از خود بازار ارز مقابل بانک مرکزی میگذارد: نظام بانکی ایران امروز فقط توان کشف شبکههای مشکوک را دارد یا میتواند پیش از آنکه گردش آنها به صدها هزار میلیارد تومان برسد، جلویشان را بگیرد؟

از عراق تا ایران؛ استارلینک پشت مرزهای ایران؛ فناوری تازه یا چالش جدید حاکمیت دیجیتال؟

دردسر جدید مردم با هوشمند سازی کارت سوخت جایگاهها ؛ صفهای طولانی بنزین در راه است؟


سبد معیشت ۶۷ درصد گران شد؛ کالابرگ هنوز یک میلیون تومان و تنها ۲۶ درصد را پوشش میدهد

دروازهبان تراکتور مقابل ستارههای الهلال و الاهلی؛ بیرانوند نامزد بهترین بازیکن سال آسیا شد!

جناب قلعهنویی؛ نیمکت تیم ملی جای بهانهتراشی نیست! اگر به قهرمانی آسیا اعتقاد نداری، کنار برو!


بیرانوند از تراکتوریها عذرخواهی کرد؛ حرفهایم از سر دلسوزی بود


دیدگاهتان را بنویسید